Una premessa sull’onestà intellettuale. Ho letto decine di articoli sull’argomento e quasi tutti confondono esclusione ed esenzione IVA, oppure saltano il punto chiave: cosa costa davvero aprire la Partita IVA. Un commercialista serio ti dice subito che tra diritti camerali, tenuta contabile, software di fatturazione e adempimenti periodici il conto annuale cambia. Non ti dico che conviene sempre. Ti dico quando è obbligatorio e quando invece conviene ragionarci prima. Il resto è fuffa.
Un’ultima cosa. Il quadro normativo è in movimento. La Riforma dello Sport ha aggiunto obblighi per collaboratori e lavoratori sportivi, il RUNTS ha complicato il discorso per chi vuole accedere al 5×1000, e le scadenze dichiarative non aspettano nessuno. Quindi ti consiglio di leggere questa guida con in mano lo statuto del tuo club e il registro dei tesseramenti. Se mentre leggi riconosci il tuo caso in uno degli esempi, allora hai già il punto di partenza per la prossima telefonata al commercialista.
📋 Cosa Troverai in Questa Guida
- ✅ Quando scatta la P.IVA nel 2027: criteri oggettivi per capire se il tuo club ci rientra
- ✅ Proroga IVA al 2036: cosa cambia (e cosa NON cambia) per i tesserati
- ✅ Confronto numerico ASD con vs senza P.IVA: costi commercialista, software e adempimenti
- ✅ Regime 398/1991 al 3%: requisiti, opzione e cosa rimane fuori
- ✅ Fatturazione elettronica: esempi pratici di fattura per sponsor e corsi
- ✅ Differenza ASD RUNTS vs non-RUNTS: obblighi IVA e adempimenti a confronto
- ✅ Checklist scadenze 2026-2027 + 4 errori da evitare
- ✅ BONUS: 5 metodi avanzati per ottimizzare la gestione fiscale del club nel 2027
❓ Domande Frequenti su ASD e Partita IVA
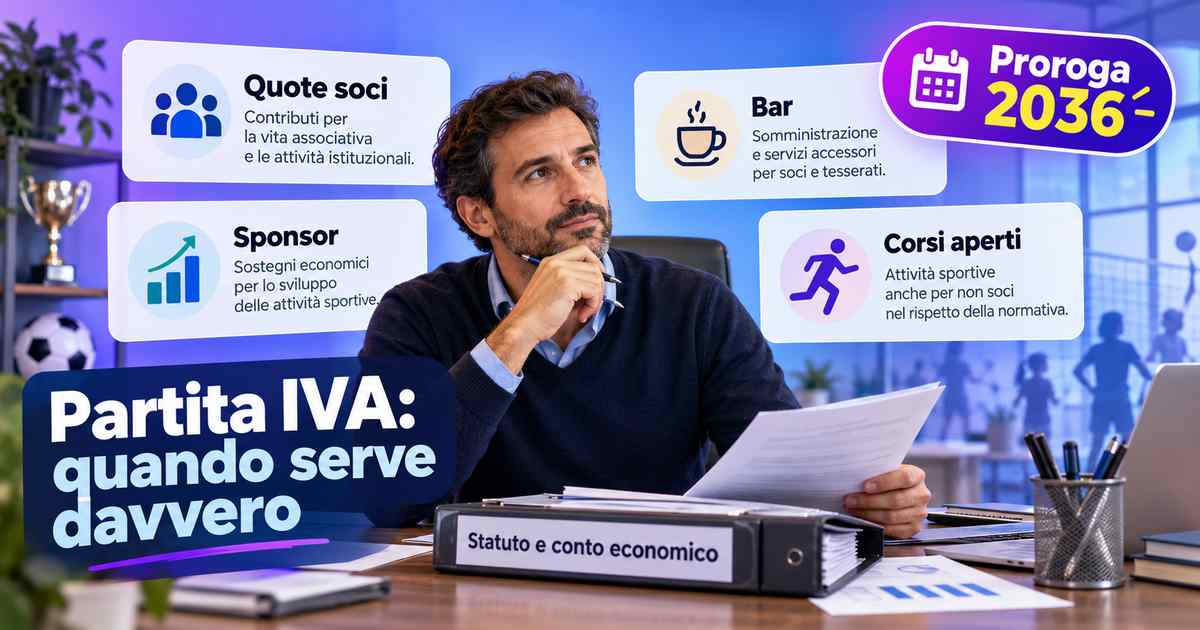
La Partita IVA per una ASD serve solo quando il club svolge attività commerciali in modo abituale: sponsor, pubblicità, vendita di gadget, bar al pubblico o corsi aperti a non soci. Le quote associative e i tesseramenti base restano fuori dal perimetro grazie alla proroga al 2036.
Cosa cambia in concreto con la P.IVA per una ASD?
Aprire la Partita IVA significa entrare nel regime IVA ordinario per le attività commerciali: fatturazione elettronica, registri contabili, dichiarazione IVA o adesione al regime 398/1991. Le attività istituzionali verso i soci restano fuori dal perimetro.
Quando un club sportivo dilettantistico apre la posizione IVA, nella pratica cambiano tre cose. La prima: ogni incasso commerciale deve essere documentato con fattura elettronica emessa tramite SdI. La seconda: i corrispettivi vanno registrati con le modalità previste, e la contabilità ordinaria diventa il riferimento (salvo opzione per il regime forfettario 398/1991). La terza: le scadenze si moltiplicano, tra liquidazioni periodiche e dichiarazione annuale.
Quello che non cambia è la gestione dei soci. Le quote associative raccolte dai tesserati, i contributi pubblici ricevuti dal Comune o dalla Regione, le donazioni liberali: tutto questo resta fuori dall’IVA. Il punto è che il regime di esclusione/esenzione per le attività istituzionali non si trasforma automaticamente in obbligo di fattura quando apri il ramo commerciale. Chi ti dice il contrario non ha letto la norma.
Nella mia esperienza, la confusione più grande nasce quando il commercialista del club non parla mai con il tesoriere. Il conto economico arriva a fine anno con voci indistinte e diventa impossibile ricostruire la quota commerciale rispetto a quella istituzionale. Se stai per aprire la posizione, imposta subito un piano dei conti separato: una colonna per le attività ai soci, una per quelle a terzi. Ti sembrerà banale, ma quando arriva il controllo è la prima cosa che chiedono.
Perché aprirla dal 2026? Cosa ci sarà dopo?
Il perimetro delle attività commerciali abituali non è cambiato con la proroga al 2036: chi gestisce sponsor, bar o corsi aperti a non soci era già obbligato prima e lo resta. La proroga congela solo il regime IVA sulle attività istituzionali verso i soci.
La confusione è nata dal titolo dei giornali: “proroga IVA al 2036”, che a molti è sembrato un via libera generale. Non lo è. Un decreto di fine 2025 ha prorogato al 1° gennaio 2036 il regime di estensione dell’IVA sulle attività verso i soci, evitando per il momento l’obbligo di apertura della Partita IVA per la sola gestione dei tesserati istituzionali. Resta fermo l’obbligo per le sole attività commerciali.
Ecco perché un club che nel 2025 aveva già il bar aperto al pubblico deve restare in regola anche nel 2026 e nel 2027. Se invece si limita alla raccolta quote e ai corsi riservati ai tesserati, non ha motivi per aprire nulla. Non c’è nessun “obbligo 2027” per tutti: c’è un obbligo che esisteva prima e che la proroga non ha toccato.
Il consiglio pratico: fai un inventario scritto delle entrate 2024-2025-2026 e classifica ogni riga. Se ti trovi con almeno una voce ricorrente verso terzi, quella voce va regolarizzata. Se invece hai solo un paio di incassi spot, il discorso è diverso e va valutato con il commercialista sul concetto di abitualità, non sul timore del titolo di un giornale.
Quando aprirla e quali documenti servono?
La P.IVA va aperta entro 30 giorni dall’inizio dell’attività commerciale abituale, presentando il modello AA9/12 (o AA7 per ditte individuali collegate) tramite commercialista o Camera di Commercio, insieme a statuto, verbale assemblea, documento del presidente e visura.
Tecnicamente la comunicazione unica va presentata entro trenta giorni dall’inizio dell’attività. Nella pratica, se sai che dal 1° settembre aprirai il bar al circolo, muoviti entro agosto: il commercialista ha bisogno di tempo per aprire il canale SdI, predisporre la carta di attribuzione del codice destinatario e impostare il piano dei conti.
I documenti da preparare sono questi: copia autentica dello statuto con la clausola che prevede l’attività commerciale, verbale dell’assemblea che autorizza l’apertura, procura al presidente (se non ha poteri pieni per statuto), documento d’identità e codice fiscale del legale rappresentante, visura camerale aggiornata. Per le ASD iscritte al registro CONI o affiliate a una federazione sportiva serve anche la documentazione di affiliazione.
📌 Da Sapere: Il modello AA9/12 richiede il codice ATECO specifico. Per un bar di circolo il codice corretto è diverso da quello di una scuola calcio, e sbagliarlo in apertura significa rettifiche successive. Fatti guidare dal commercialista sul codice della tua attività principale.
Cosa può vendere un’associazione?
Un’associazione sportiva dilettantistica può vendere gadget e materiale sportivo, spazi pubblicitari, prestazioni e corsi a terzi, gestire un bar o punto ristoro aperto al pubblico. Ogni operazione verso terzi apre una fattura elettronica e rientra nel ramo commerciale.
La cessione di beni è una delle quattro tipologie che fanno scattare la Partita IVA, insieme a sponsorizzazioni, pubblicità e gestione di bar. Vendere gadget del club a un tifoso non socio, distribuire magliette a un torneo esterno, cedere attrezzatura usata a un’altra società: sono tutti esempi di operazioni che hanno natura commerciale.
Il tema delicato è la soglia. Esiste una tradizione interpretativa per cui le vendite di modico valore, occasionali e non organizzate, non configurano attività abituale. Non esiste però una cifra scritta nella norma, ed è per questo che ogni volta che mi chiedono “ma sotto quanto posso vendere?” rispondo che la domanda giusta è un’altra: è un’attività organizzata e ricorrente? Se il club allestisce un banchetto a ogni partita in casa, quella non è occasionalità. Se invece vende venti sciarpe in un anno a un evento, il ragionamento cambia.
Un esempio che ho visto funzionare: un club di pallavolo aveva una piccola linea di felpe con il logo, vendute solo ai soci in sede. Restavano nella sfera associativa. Quando il gestore del negozio di articoli sportivi della città ha chiesto di rivenderle, è diventato un rapporto commerciale, e da lì è partita l’apertura della posizione IVA. Non è stato un dramma, anzi: con quel canale il club ha finanziato due trasferte.
Cosa succede se non è iscritta al RUNTS?
Un’associazione sportiva non iscritta al RUNTS non perde la qualifica di ASD né l’accesso al regime 398/1991. Perde però le agevolazioni riservate agli ETS, come il 5×1000 e il regime forfettario dell’art. 86 del Codice del Terzo Settore.
La distinzione tra ASD “sportiva pura” e ASD iscritta al Registro Unico Nazionale del Terzo Settore è uno dei punti più fraintesi. L’iscrizione al RUNTS è facoltativa per le associazioni sportive che vogliono mantenere il regime del D.Lgs. 36/2021 e l’iscrizione al registro CONI o l’affiliazione a una federazione sportiva riconosciuta. È però obbligatoria se vuoi accedere a determinate forme di finanziamento pubblico, al riparto del 5×1000 e ai contributi del Terzo Settore.
Non iscriversi, insomma, non significa essere fuori legge. Significa rinunciare a delle opportunità. Il punto è capire se quelle opportunità valgono il costo di adeguamento: bilancio sociale, revisore, trasparenza, comunicazioni periodiche. Sotto una certa scala economica, la risposta è spesso no.
Un dettaglio che nessuno dice: l’iscrizione al RUNTS non esonera dagli obblighi RAS per i lavoratori sportivi, né tanto meno dall’iscrizione al registro delle attività sportive dilettantistiche prevista dalla Riforma dello Sport. Sono due binari diversi. Se hai collaboratori, iscrivi al RAS a prescindere dal RUNTS.
Come aprirla e quali costi?
L’apertura della Partita IVA per una ASD comporta diritti camerali, onorari del commercialista per la pratica di costituzione e un costo ricorrente annuale per contabilità, fatturazione elettronica e adempimenti. In generale si ragiona nell’ordine di alcune centinaia di euro l’anno per la sola assistenza contabile, molto variabile in base al volume di operazioni.
Non ti do un listino perché sarebbe finto. Ti dico invece come si compone la spesa, così quando ricevi il preventivo sai leggere le voci. La prima: la pratica di apertura, con i diritti camerali e il bollo. La seconda: il canone annuo del professionista, che dipende dal numero di fatture emesse e dalla tenuta del regime 398/1991 opzionale. La terza: il software di fatturazione elettronica o il servizio del commercialista, che a volte è incluso e a volte no. La quarta: gli eventuali costi di conservazione digitale a norma, se non gestiti dal professionista.
Nella mia esperienza, un club che gestisce un bar e qualche sponsor chiude l’anno con un costo di gestione fiscale che si aggira intorno a qualche centinaio di euro per l’assistenza, più il software. Un club con venti sponsor e cinquanta fatture al mese spende molto di più, perché il commercialista deve riconciliare ogni operazione. La domanda da farsi non è “quanto costa”, ma “quanto vale la parte commerciale che voglio regolarizzare”.
Alcuni commercialisti propongono pacchetti dedicati alle ASD: vale la pena chiedere, perché conoscono il regime 398/1991 e la fatturazione per sponsor. Un professionista generico rischia di applicare il regime ordinario per pigrizia, e il club paga più tasse del dovuto.
Come prepararsi alle nuove normative?
La preparazione passa da cinque passi: mappare le attività commerciali abituali, verificare l’eventuale apertura della P.IVA, valutare l’opzione per il regime 398/1991, attivare la fatturazione elettronica e iscrivere al RAS collaboratori e lavoratori sportivi.
Parti dalla mappatura. Prendi gli ultimi due bilanci e segna con evidenza le entrate commerciali. Solo dopo questa operazione puoi decidere se la P.IVA serve. Il secondo passo è verificare se il regime 398/1991 è conveniente: lo è quasi sempre per chi ha proventi commerciali contenuti, perché l’imposta sostitutiva del 3% è più bassa delle imposte ordinarie e l’esonero dalla dichiarazione IVA annuale semplifica la vita.
Il terzo passo è la fatturazione elettronica: attiva il canale SdI prima di emettere la prima fattura. Non rimandare, perché il primo fornitore che ti chiede fattura elettronica non aspetterà. Il quarto passo è l’iscrizione al RAS per i collaboratori, che è obbligatoria ai sensi della Riforma dello Sport. Il quinto, spesso dimenticato, è la gestione dei compensi: fino a 5.000 euro/anno di esenzione contributiva per i compensi sportivi e amministrativi, con tracciabilità obbligatoria per i pagamenti sopra 1.000 euro.
💡 Consiglio dell’Esperto: Apri un fascicolo digitale con tutti i documenti (modello AA9/12, opzione 398, canale SdI, iscrizioni RAS, ricevute di deposito bilancio). Il giorno in cui arriva un controllo, avere il fascicolo pronto vale più di qualsiasi difesa a voce.
🎯 Quando serve davvero la Partita IVA a un’Associazione Sportiva Dilettantistica
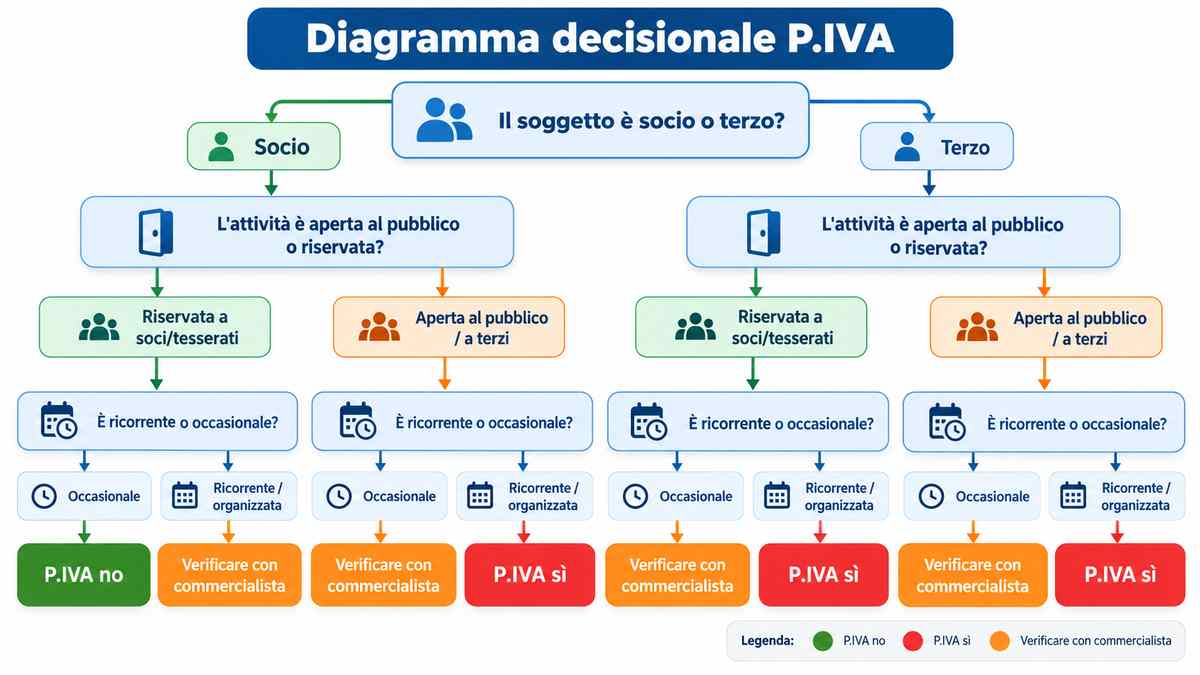
La Partita IVA scatta solo se l’ASD svolge attività commerciali abituali: sponsorizzazioni, pubblicità, cessione di beni, gestione di bar o corsi aperti a non soci. Le attività istituzionali verso i soci restano fuori dal perimetro, e questo è il discrimine pratico che ogni presidente deve applicare al proprio conto economico.
Il punto è che la norma non guarda al nome dell’associazione, guarda al contenuto delle operazioni. Puoi essere iscritto al registro CONI da trent’anni e affiliato a una federazione sportiva riconosciuta, ma se gestisci un bar aperto al pubblico stai svolgendo un’attività commerciale. Viceversa, puoi essere un club piccolo con cinquanta tesserati e un solo sponsor: quella sponsorizzazione è comunque commerciale.
Quello che vedo spesso è una lettura rovesciata: si pensa che la P.IVA si apra per “essere in regola” in senso generale. Non funziona così. La P.IVA documenta un’attività economica, e per le ASD l’unica attività economica possibile è quella commerciale. Il resto rimane nella sfera associativa, e la proroga al 2036 lo conferma.
Attività istituzionali che NON richiedono P.IVA
Non richiedono Partita IVA la raccolta di quote associative, i tesseramenti di base, i contributi e le donazioni, i fondi pubblici ricevuti, e i corsi o le attività sportive praticate esclusivamente in favore dei propri soci e tesserati.
Questa è la zona franca. La raccolta delle quote associative e il tesseramento base sono il cuore dell’attività istituzionale di un club dilettantistico. L’erogazione di contributi, donazioni e fondi pubblici rientra nello stesso perimetro. E infine, i corsi e le attività sportive praticate direttamente ed esclusivamente in favore dei propri soci e tesserati, in regime di esclusione o esenzione, restano fuori dall’obbligo.
Attenzione alla parola “esclusivamente”. Se il corso di nuoto è aperto solo ai tesserati, sei nella sfera istituzionale. Se apri due corsie al pubblico generico per fare cassa, quelle due corsie sono commerciali. Non è un’interpretazione personale: è il criterio che separa le due sfere, e lo trovi applicato in tutte le guide serie sull’argomento.
Un errore che ho visto commettere: mettere a bilancio tutte le entrate nella stessa voce “ricavi attività sportiva” e poi, davanti al commercialista, non saper distinguere cosa fosse quota e cosa fosse corso aperto. La contabilità è la prima difesa. Se non hai le carte per dimostrare che il corso era solo per soci, il fisco ti tratta come se fosse aperto a tutti.
📌 Da Sapere: Distinguere “socio” da “terzo” è il primo discrimine pratico. Un socio è chi ha versato la quota e risulta nel libro soci. Un tesserato è chi ha il tesseramento federale. Se una persona non è né socio né tesserato, qualunque servizio gli vendi è commerciale per definizione.
Attività commerciali abituali che FANNO scattare la P.IVA
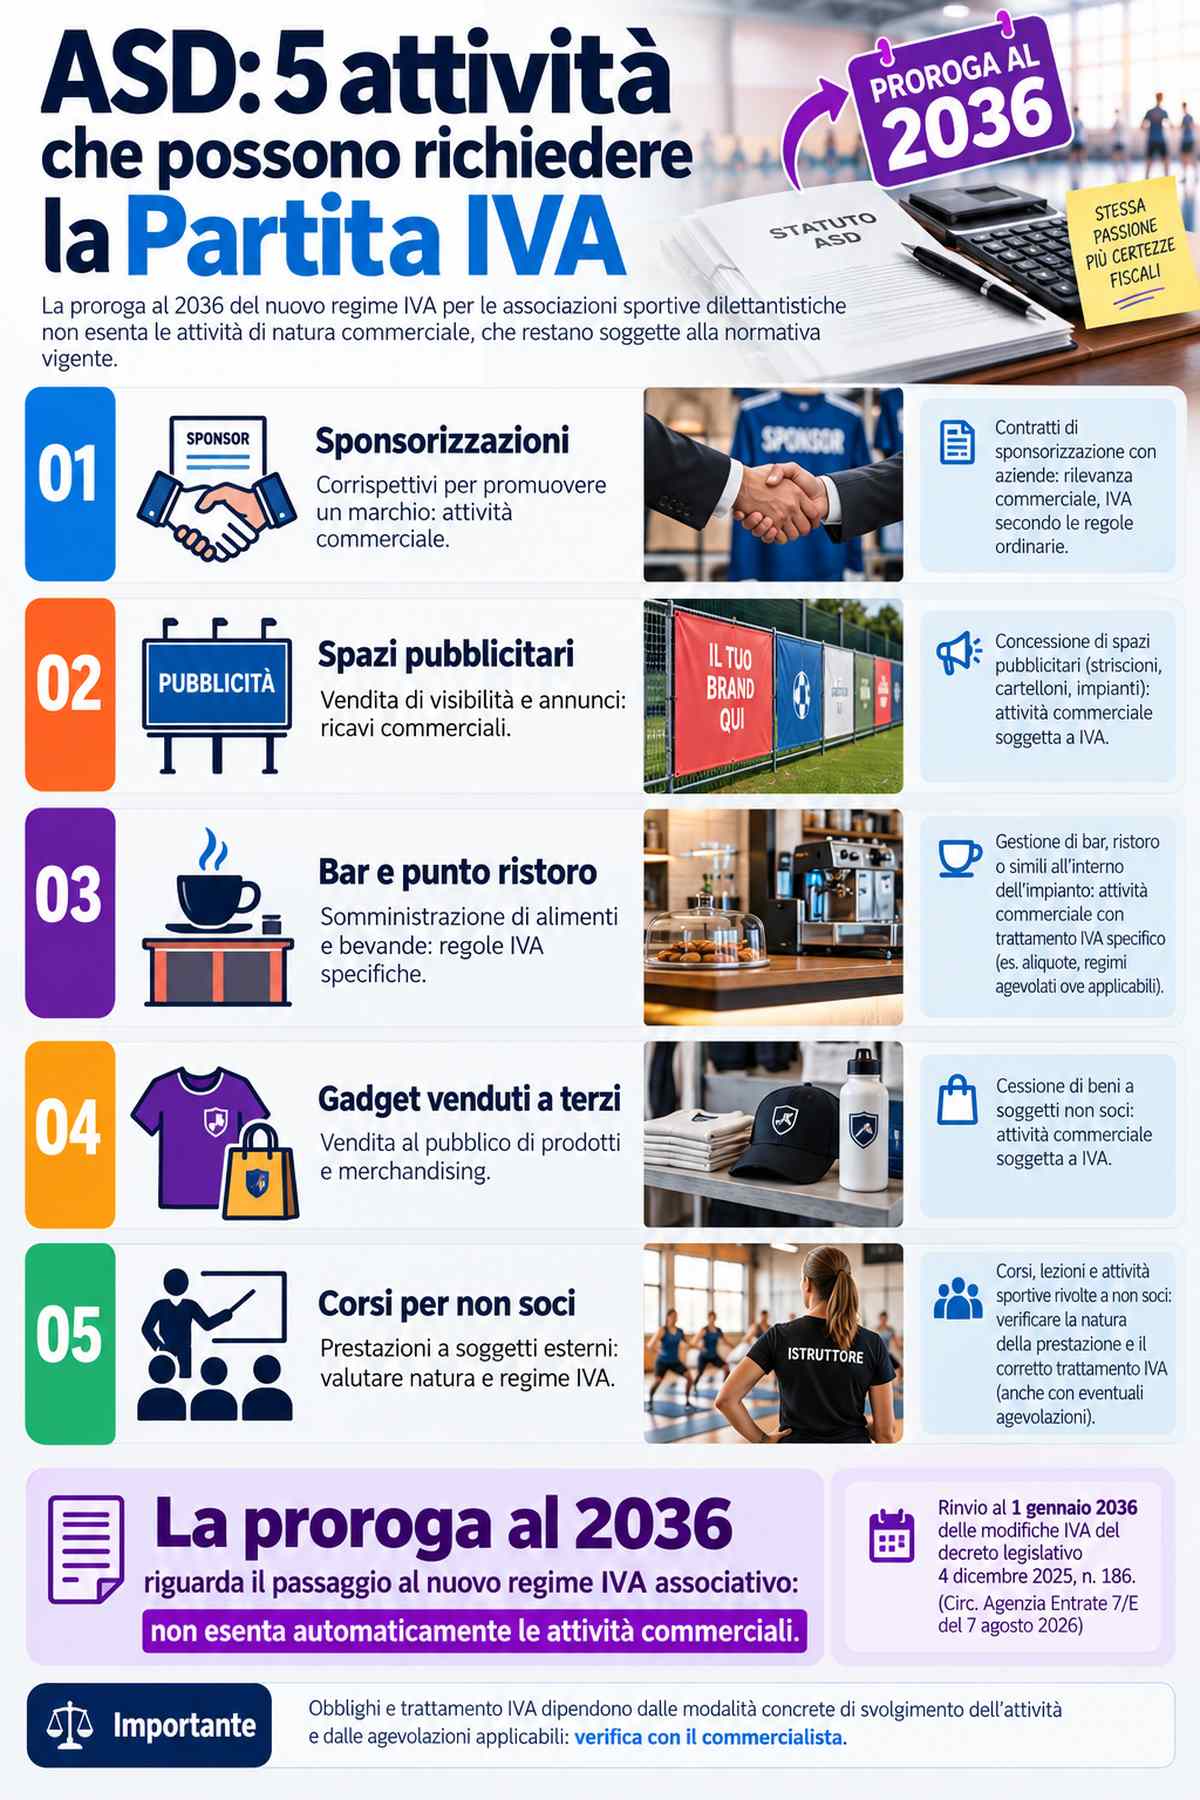
Fanno scattare la Partita IVA cinque categorie: contratti di sponsorizzazione e spazi pubblicitari, cessione di beni o vendita di materiale sportivo e gadget a terzi, gestione di bar o punti ristoro aperti al pubblico, prestazioni o corsi resi a soggetti non soci, e corrispettivi commerciali abituali di qualunque natura.
Queste cinque categorie sono la lista operativa che uso quando faccio l’audit a un club. Le prime due sono quelle che emergono subito: uno sponsor è un contratto commerciale, e una vendita di magliette a terzi è una cessione di beni. La terza, la gestione del bar, è quella che spesso sfugge perché “è gestito dal volontario Mario”. Non conta chi gestisce materialmente il bar, conta che il bar sia aperto al pubblico.
La quarta categoria è quella su cui vedo più confusione: prestazioni o corsi resi a soggetti non soci, o dietro corrispettivi commerciali abituali. Se la palestra del club ospita il corso di zumba aperto a tutti i residenti, quello è commerciale. Se il campo è affittato a una squadra esterna per gli allenamenti, anche. La quinta è una clausola di chiusura che copre tutto il resto: ogni corrispettivo commerciale abituale, di qualunque natura.
Un caso pratico che mi è capitato di seguire: un circolo tennis con cinquanta soci aveva iniziato ad affittare i campi a un’associazione di podismo per gli allenamenti serali. L’affitto era di poche centinaia di euro al mese, ma era mensile e ricorrente. Il club non aveva mai aperto la P.IVA. Al primo accertamento la ricostruzione dei ricavi ha prodotto una sanzione sproporzionata rispetto al giro d’affari. Non era la cifra il problema: era l’abitualità.
⚠️ Attenzione: “Abitualità” non è sinonimo di “ripetizione quotidiana”. Basta che l’attività sia organizzata e ricorrente nel tempo, anche solo ogni mese. Una singola vendita spot non basta a configurare il ramo commerciale, un’attività sistematica sì. Il discrimine è la struttura, non il volume.
Il caso ibrido: ASD con attività mista
Un’ASD con attività mista ha due sfere distinte: quella istituzionale (quote, tesseramenti, contributi) e quella commerciale (sponsor, bar, corsi a terzi). La P.IVA copre solo il ramo commerciale e il conto economico va separato per dimostrare la distinzione in caso di controllo.
La maggior parte delle ASD che seguo è ibrida. Ha un nucleo di soci che pagano la quota, un paio di sponsor stagionali, un bar piccolo aperto durante le partite, e qualche corso di avviamento. Nessuna di queste attività da sola giustificherebbe un’ansia fiscale, ma insieme costruiscono un ramo commerciale che va documentato.
Come si fa, nella pratica? Si separa il conto economico. Il modo più semplice è tenere due registri: uno per gli incassi istituzionali (quote, contributi, donazioni, 5×1000) e uno per gli incassi commerciali. Le spese si attribuiscono per competenza: le utenze dell’impianto si dividono in proporzione all’utilizzo, il compenso del commercialista si attribuisce per quota parte.
Questa separazione non è una formalità per il commercialista. È la prova che in caso di controllo dimostra che il club non ha mai confuso le due sfere. Ho visto club essere sanzionati non per evasione, ma per incapacità di distinguere. La differenza tra un’accertamento chiuso con un chiarimento e uno chiuso con una sanzione piena sta quasi sempre nella qualità della contabilità separata.
💡 Consiglio dell’Esperto: Prima di aprire la P.IVA, mappa le entrate per natura in un foglio con quattro colonne: istituzionale, commerciale, mista, da chiarire. Le voci “da chiarire” sono quelle su cui chiederai un parere al commercialista. Se sono più di tre, la mappatura non è finita.
📅 La proroga IVA al 2036: cosa cambia davvero per i tuoi tesserati
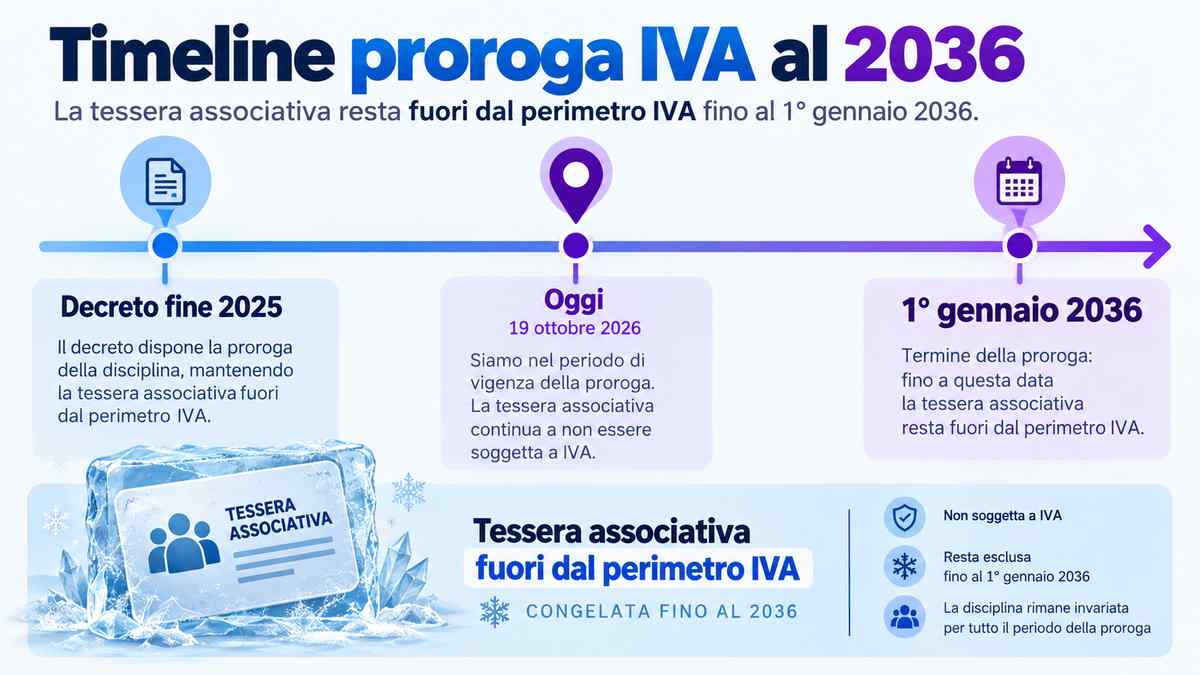
Un decreto di fine 2025 ha prorogato al 1° gennaio 2036 il regime che congela il passaggio da esclusione a esenzione IVA sulle attività istituzionali verso i soci. La proroga evita l’obbligo di Partita IVA per la sola gestione dei tesserati, restando fermo l’obbligo per il ramo commerciale.
Confesso che questa proroga mi ha dato un certo sollievo, ma non per i motivi che circolano. Non perché risolva i problemi delle ASD, ma perché sposta di dieci anni una questione tecnica che il legislatore non ha mai voluto affrontare fino in fondo. La distinzione tra esclusione ed esenzione IVA è uno di quei temi che nessuno spiega bene, e su cui si sono dette diverse inesattezze.
Il punto è che la proroga non cambia nulla per i club già in regola con il ramo commerciale. Chi ha il bar aperto al pubblico resta obbligato. Chi fa solo quote e tesseramenti non ha mai avuto bisogno della P.IVA e non ne avrà bisogno fino al 2036. La novità è che ora c’è una data scritta nera su bianco, e questo aiuta a pianificare la transizione.
Da esclusione a esenzione: cosa significa in pratica
L’esclusione IVA significa che un’operazione non rientra nel campo di applicazione dell’imposta. L’esenzione invece significa che l’operazione rientra nel campo, ma è espressamente esentata. La differenza è tecnica ma ha conseguenze su adempimenti e detrazioni.
Quando un’operazione è esclusa, il soggetto non deve applicare l’IVA, non deve emettere fattura per quella voce (salvo richiesta), e non deve includerla nella dichiarazione. Quando invece è esente, il soggetto applica un’aliquota zero, emette fattura con l’annotazione di esenzione, e deve comunque dichiararla in alcuni casi.
Il passaggio che è stato prorogato consiste nel far rientrare le attività istituzionali verso i soci nel regime di esenzione. Tradotto: se la proroga non ci fosse, le quote associative diventerebbero operazioni esenti, con l’obbligo di documentazione e la conseguente indicazione in dichiarazione. Non cambierebbe il carico impositivo per il socio, ma cambierebbe la vita amministrativa del club.
Per questo la proroga è importante. La maggior parte delle ASD di base non ha una struttura amministrativa per reggere un regime di documentazione IVA su ogni quota associativa. Immagina un club con duecento tesserati: emettere una fattura elettronica per ogni quota, gestire le ricevute, tener traccia delle numerazioni: è un lavoro che richiederebbe almeno un impiegato a tempo parziale.
📌 Da Sapere: La proroga al 1° gennaio 2036 non cambia la sostanza operativa per la maggior parte delle ASD di base: le quote associative restano fuori dal perimetro IVA e continuano a essere gestite con le modalità attuali. Il cambio riguarda solo la qualificazione tecnica delle operazioni.
Cosa NON rientra nella proroga
La proroga al 2036 copre solo le attività istituzionali verso i soci: sponsorizzazioni, spazi pubblicitari, bar aperti al pubblico, cessione di gadget e corsi a non soci restano fuori dal congelamento e seguono il regime commerciale ordinario.
Questo è il punto che genera più confusione, e non è un caso. Molti presidenti leggono “proroga IVA” e tirano un sospiro di sollievo pensando di essere al riparo per altri dieci anni su tutto. Non funziona così. La proroga congela un passaggio tecnico specifico, cioè quello dall’esclusione all’esenzione per le prestazioni istituzionali rese ai soci. Tutto ciò che sta fuori da quel perimetro continua a vivere di vita propria e, se è commerciale, resta commerciale.
Mi è capitato di parlare con il tesoriere di un club di pallavolo che aveva uno sponsor sulla maglia da tre stagioni. Convinto che la proroga lo coprisse, non aveva mai aperto la posizione. Eppure il contratto di sponsorizzazione è una delle attività che fanno scattare l’obbligo, e la proroga non lo tocca nemmeno di striscio. Il punto è che nessuno glielo aveva spiegato con chiarezza: la parola “proroga” suona rassicurante e finisce per creare un effetto alone che copre cose che non dovrebbe coprire.
Facciamo un elenco secco di cosa rimane nel perimetro commerciale anche dopo il decreto di fine 2025:
- Contratti di sponsorizzazione e spazi pubblicitari venduti a un’azienda, anche se il logo finisce solo sul sito del club.
- Gestione di bar o punti ristoro aperti al pubblico durante le partite e gli allenamenti.
- Vendita di materiale sportivo o gadget a soggetti terzi, non solo ai tesserati.
- Prestazioni e corsi resi a non soci, oppure dietro corrispettivi che hanno natura commerciale abituale.
Detto questo, c’è una sfumatura che vale la pena chiarire. La proroga non “crea” un obbligo nuovo: semplicemente sposta in avanti una scadenza che, nella testa di molti, era già passata. Chi gestisce un bar o vende spazi pubblicitari era tenuto ad aprire la posizione prima e lo resta oggi. La proroga non sana il passato, non cancella eventuali irregolarità già maturate e non trasforma magicamente in istituzionale ciò che commerciale non è. Se hai dubbi sullo storico, meglio parlarne con il commercialista prima che con il consiglio direttivo.
⚠️ Attenzione: La proroga vale per le attività istituzionali verso i soci. Se il tuo club ha uno sponsor, un bar o vende gadget al pubblico, l’obbligo di Partita IVA resta pieno e va valutato sulla situazione reale, non su ciò che si legge nei titoli dei giornali sportivi.
Impatto sulle quote sociali 2026
Le quote associative versate dai tesserati restano fuori dal perimetro IVA ordinario anche per il 2027: la riscossione della quota sociale non richiede fattura elettronica né apertura di Partita IVA, purché resti collegata all’attività istituzionale del club.
È la domanda che mi arriva più spesso dai presidenti: “ma la quota di iscrizione la devo fatturare?”. La risposta, nella grande maggioranza dei casi, è no. La quota sociale è il corrispettivo dell’adesione all’associazione, non della prestazione sportiva in sé, e rientra nel perimetro istituzionale che la proroga tiene fuori. Il tesseramento base, quello che serve per iscrivere l’atleta e coprire l’assicurazione federale, segue la stessa logica.
Però attenzione a non forzare la mano. Ho visto club emettere autofatture o ricevute fiscali sulle quote “per stare tranquilli”, generando un pasticcio contabile che poi è stato difficile da sistemare. Non serve. Il tesserato versa la quota, riceve una ricevuta associativa, e il gioco finisce lì, sempre che il rapporto rimanga quello tipico socio-associazione.
Il confine si sposta quando la quota diventa il travestimento di un servizio commerciale. Un club che fa pagare 60 euro al mese per accedere alla palestra in orari liberi a chiunque si presenti alla reception, senza tessera e senza vincolo associativo, non sta raccogliendo quote: sta vendendo un servizio. La forma “quota” non cambia la sostanza. E la sostanza, in quel caso, è commerciale. Il discrimine è sempre lo stesso: chi paga è un socio effettivo o un cliente qualsiasi?
Un consiglio operativo che nella mia esperienza fa risparmiare discussioni: tieni separate le ricevute delle quote dalle fatture per corsi a non soci. Se nello stesso documento gestisci entrambe, quando arriva un controllo diventa difficile ricostruire cosa è cosa. Software gestionali decenti permettono di tenere i due flussi distinti senza sforzo. Vale la pena impostarlo dal primo giorno, non quando il problema è già sul tavolo.
📌 Da Sapere: La ricevuta della quota associativa non è una fattura e non passa dallo SdI. Se un genitore ti chiede “la fattura della quota”, stai quasi certamente parlando di qualcosa che fattura non è.
🏛️ L’iscrizione al RUNTS e la qualifica ETS: quando conviene davvero
L’iscrizione al RUNTS è obbligatoria per gli ETS, ma per un’associazione sportiva dilettantistica resta una scelta: puoi mantenere lo status sportivo e il registro CONI senza entrare nel Terzo Settore. Iscriversi dà accesso a 5×1000 e agevolazioni, ma porta con sé bilanci, trasparenza e controlli più rigidi.
Qui la confusione regna sovrana, ne parlo spesso con chi mi chiede consulenza e il copione è sempre lo stesso. Qualcuno legge che “dal 2027 le ASD devono iscriversi al RUNTS” e va nel panico. Non è così. Un club sportivo dilettantistico può vivere benissimo senza mai toccare il Registro Unico Nazionale del Terzo Settore, continuando a operare come ente sportivo riconosciuto. L’iscrizione è una possibilità, non un obbligo generalizzato, e questo cambia completamente il ragionamento.
Il nodo vero non è “devo iscrivermi?”, ma “mi conviene?”. Perché entrare nel RUNTS significa accettare un pacchetto di regole: bilancio secondo schemi specifici, organi di controllo in certi casi, trasparenza sui compensi, rendicontazione delle attività. In cambio ottieni una serie di vantaggi fiscali e di accesso a contributi che prima non avevi. Se la bilancia pende da una parte o dall’altra dipende dalla scala del tuo club, dalle sue entrate e da cosa vuoi farne nei prossimi cinque anni.
ASD iscritta vs non iscritta: confronto adempimenti
La differenza pratica tra una ASD iscritta al RUNTS e una non iscritta sta negli adempimenti contabili e nelle agevolazioni accessibili: l’iscritta redige il bilancio secondo il Codice del Terzo Settore, accede a 5×1000 e contributi, ma è soggetta a controlli più stringenti sulle attività commerciali.
| Aspetto | ASD NON iscritta al RUNTS | ASD iscritta al RUNTS (ETS) |
|---|---|---|
| Riferimento normativo | D.Lgs. 36/2021 + registro CONI/federazione | Codice del Terzo Settore (D.Lgs. 117/2017) |
| Bilancio | Rendiconto economico-finanziario | Bilancio secondo schemi CTS + relazione |
| 5×1000 | Non accessibile | Accessibile |
| Bandi e contributi Terzo Settore | Limitati | Accesso ampio |
| Controlli e trasparenza | Ordinari | Più stringenti (bilancio, compensi, revisione) |
| Perimetro attività commerciale | Regole ASD (398/1991 + proroga 2036) | Regole ETS (art. 86 CTS, regime forfettario) |
Leggendo la tabella, la prima cosa che salta all’occhio è che il perimetro dell’attività commerciale cambia completamente cornice normativa. Un’ASD pura applica il regime 398/1991 e la proroga sulle attività istituzionali. Un’ASD che entra nel RUNTS passa invece sotto il regime forfettario degli ETS, che ha regole diverse e, a seconda della fascia di ricavi, può essere più o meno conveniente. Non è un dettaglio secondario: è il cuore della scelta, ed è il motivo per cui conviene farsi fare due conti in parallelo prima di firmare l’iscrizione.
Ho visto club sportivi di base iscriversi al RUNTS “perché lo fanno tutti” e ritrovarsi con adempimenti di bilancio che prima non avevano, senza recuperare abbastanza in termini di contributi o 5×1000. E ho visto altri, magari con una struttura solida e progetti sociali già attivi, ricavare dall’iscrizione accesso a bandi e fondi che altrimenti sarebbero rimasti fuori portata. La differenza sta nella scala e negli obiettivi. Nessun copia-incolla funziona.
💡 Consiglio dell’Esperto: Prima di iscriverti al RUNTS, chiediti se il club ha realmente la capacità operativa (persone, tempo, software) di gestire gli adempimenti aggiuntivi. Se la risposta è no, l’iscrizione rischia di essere un costo netto, non un vantaggio.
Il “doppio binario” ASD + ETS
Un’associazione sportiva può gestire in parallelo lo status di ASD (registro CONI, attività agonistica) e la qualifica ETS (iscrizione al RUNTS): i due rami convivono, con contabilità separate e un’unica governance che rendiconta per entrambi.
Questa soluzione si chiama comunemente “doppio binario” e nella pratica funziona meglio di quanto sembri. Il club mantiene l’affiliazione alla federazione sportiva attraverso il CONI per il ramo agonistico, e nello stesso tempo presenta domanda di iscrizione al RUNTS per la parte ETS, legata alle attività sociali, ricreative o di inclusione.
Le due anime devono però restare distinte a livello contabile. Le quote dei tesserati, le sponsorizzazioni sportive e le attività di squadra vivono nel ramo ASD. I progetti sociali, le attività con le scuole, i laboratori per disabilità vivono nel ramo ETS. Se mescoli i conti, alla prima verifica non capisci più cosa è cosa, e nemmeno il commercialista riesce a ricostruire la storia.
Un esempio concreto che ho incontrato: un club di basket che gestiva un progetto di avviamento allo sport per ragazzi con fragilità cognitive. Quel progetto, finanziato tramite un contributo comunale, si incastrava male nel ramo ASD puro per via dei requisiti di rendicontazione. Strutturato in doppio binario, ha trovato casa naturale nel ramo ETS, mentre la squadra senior è rimasta serenamente nel ASD. Questo tipo di sistemazione non è per tutti, però per i club che hanno già una dimensione sociale è spesso la strada giusta.
Il punto è che il doppio binario non è una scorciatoia fiscale. È un’architettura gestionale che richiede disciplina, un commercialista sveglio e una governance solida. Se il club è piccolo e gestito a sera tarda da volontari stanchi, probabilmente non è la strada. Se hai un minimo di struttura, apre scenari interessanti.
Quando il RUNTS NON conviene
L’iscrizione al RUNTS non conviene a un’associazione sportiva di piccola scala che vive di sole quote sociali e qualche modesto sponsor: gli adempimenti aggiuntivi di bilancio, trasparenza e revisione superano i benefici economici accessibili, rendendo l’iscrizione un costo netto.
Lo dico senza giri di parole: sotto una certa soglia di attività, il RUNTS è una zavorra. Il club si ritrova a redigere bilanci complessi, a documentare compensi, a gestire organi di controllo, per poi accedere magari a un 5×1000 che vale qualche centinaio di euro e a bandi dove la concorrenza di enti strutturati è feroce. Il calcolo costi-benefici non torna, e in molti casi chi si iscrive lo fa per moda o per suggerimento di qualcuno che non ha fatto i conti sul club specifico.
La mia esperienza mi dice che il club sportivo di base sotto i 50 tesserati e con ricavi commerciali modesti raramente ha interesse ad entrare nel RUNTS. Le sue priorità sono altre: gestire le quote, pagare gli arbitri, mandare avanti la squadra, coprire le spese dell’impianto sportivo. Aggiungere sopra questo un impianto ETS è un esercizio che consuma energie preziose senza produrre ritorno tangibile.
Poi ci sono le sfumature intermedie. Club sui 100-200 tesserati, con qualche sponsor stabile e uno o due progetti sociali già avviati: qui il RUNTS può avere senso, ma va valutato caso per caso, preferibilmente con un esperto che sappia stimare il ritorno realistico del 5×1000 e dei bandi accessibili. Sopra i 300-500 tesserati, con una struttura amministrativa stabile, l’iscrizione diventa spesso una scelta naturale.
📌 Da Sapere: L’iscrizione al RUNTS non è reversibile a cuor leggero. Uscire richiede motivazioni specifiche e comporta oneri. Non è una casella che spunti e sbrogli quando ti stanchi.
🧾 Fatturazione elettronica obbligatoria: esempi pratici per sponsor e corsi
La fatturazione elettronica è obbligatoria per tutte le operazioni commerciali di un’associazione sportiva dilettantistica, incluse sponsorizzazioni e spazi pubblicitari, anche per chi aderisce a regimi agevolati come il 398/1991. Le quote associative ai soci restano fuori dal perimetro FE e si gestiscono con ricevuta.
Questo è il gap che nella maggior parte delle guide non viene coperto, e me ne accorgo ogni volta che parlo con presidenti e tesorieri. Tutti sanno che la Partita IVA scatta con le attività commerciali. Pochi hanno chiaro che, insieme alla Partita IVA, arriva anche l’obbligo di fatturazione elettronica via Sistema di Interscambio per ogni operazione commerciale. La parte operativa è quella che spaventa, e giustamente: se sbagli l’invio, la fattura non esiste per il fisco, anche se l’hai scritta benissimo in PDF.
Nella mia esperienza il vero scoglio non è capire “se” fatturare, ma “come” compilare una fattura per uno sponsor o per un corso a non soci senza dover ricostruire ogni volta il quadro normativo. Vediamolo con due esempi concreti che coprono i casi più frequenti.
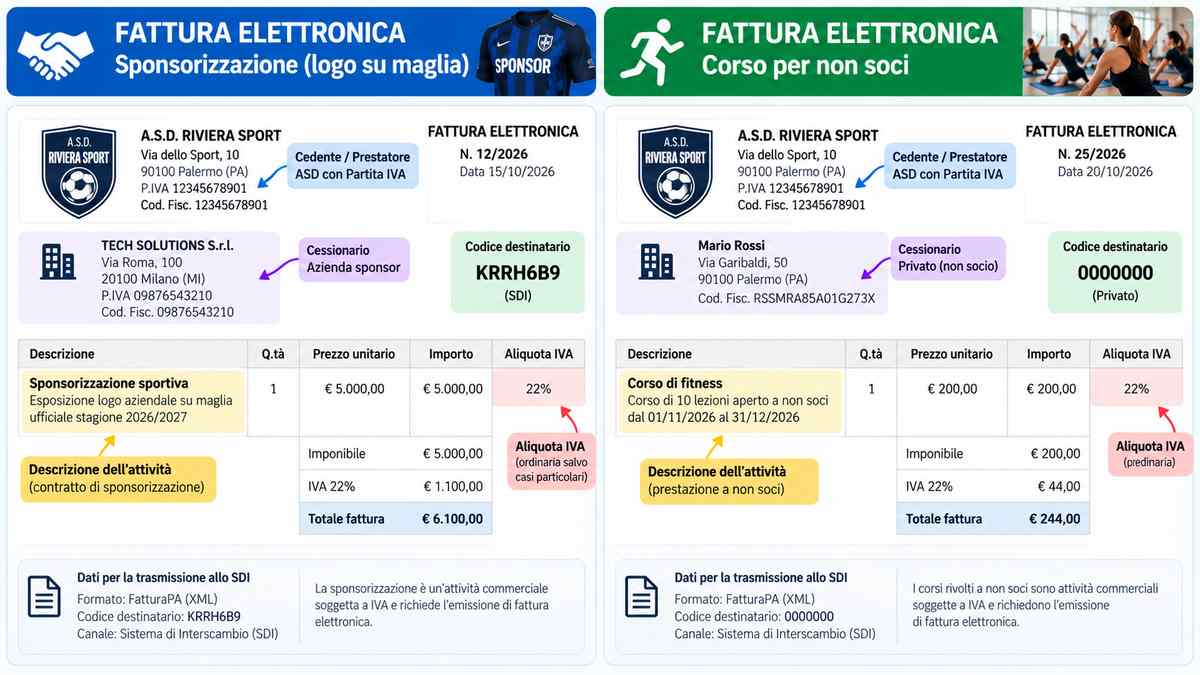
Esempio 1: fattura per sponsorizzazione
La fattura per sponsorizzazione di un’associazione sportiva dilettantistica è una fattura elettronica standard, inviata tramite SdI, che riporta i dati dell’ASD come cedente, l’azienda sponsor come cessionario, la descrizione dello spazio pubblicitario e l’aliquota IVA applicabile all’operazione commerciale.
Immaginiamo il caso tipico: un’azienda locale versa 3.000 euro al club per comparire con il proprio logo sulla maglia della prima squadra per l’intera stagione. Sembra semplice, ma la fattura va costruita con attenzione perché contiene una serie di elementi che, se mancano, generano un respingimento da parte dello SdI o un problema in fase di controllo.
Ecco cosa deve contenere, nell’ordine in cui tipicamente compili i campi nel software:
- Dati del cedente: denominazione dell’ASD, Partita IVA, indirizzo della sede legale, codice fiscale.
- Dati del cessionario: ragione sociale dell’azienda sponsor, Partita IVA, codice destinatario (o PEC se il codice non è disponibile).
- Numero e data fattura: progressivo annuale, non saltare numeri, non riaprire numerazioni vecchie.
- Descrizione: “spazio pubblicitario su maglia ufficiale prima squadra – stagione sportiva [anno/anno]”. Deve essere specifico, non “sponsorizzazione” e basta.
- Imponibile e aliquota IVA: 3.000 euro imponibile più IVA secondo l’aliquota applicabile all’operazione commerciale.
- Natura dell’operazione: indicare chiaramente che si tratta di operazione commerciale, non istituzionale.
Un dettaglio che in molti sbagliano: l’oggetto della sponsorizzazione deve corrispondere a quanto scritto nel contratto. Se il contratto parla di “spazio sul sito web e sui social”, ma la fattura dice “spazio su maglia”, in caso di controllo salta fuori una discrepanza. Tieni allineati contratto, fattura e materiale effettivamente realizzato (foto della maglia con il logo, screenshot dei post). Non serve essere maniacali, ma la coerenza documentale è la prima difesa.
💡 Consiglio dell’Esperto: Conserva sempre insieme alla fattura una copia del contratto di sponsorizzazione, la foto della maglia con il logo e una breve relazione sull’attività svolta. Se un domani ti chiedono conto dell’operazione, hai già tutto pronto.
Esempio 2: fattura per corso a non soci
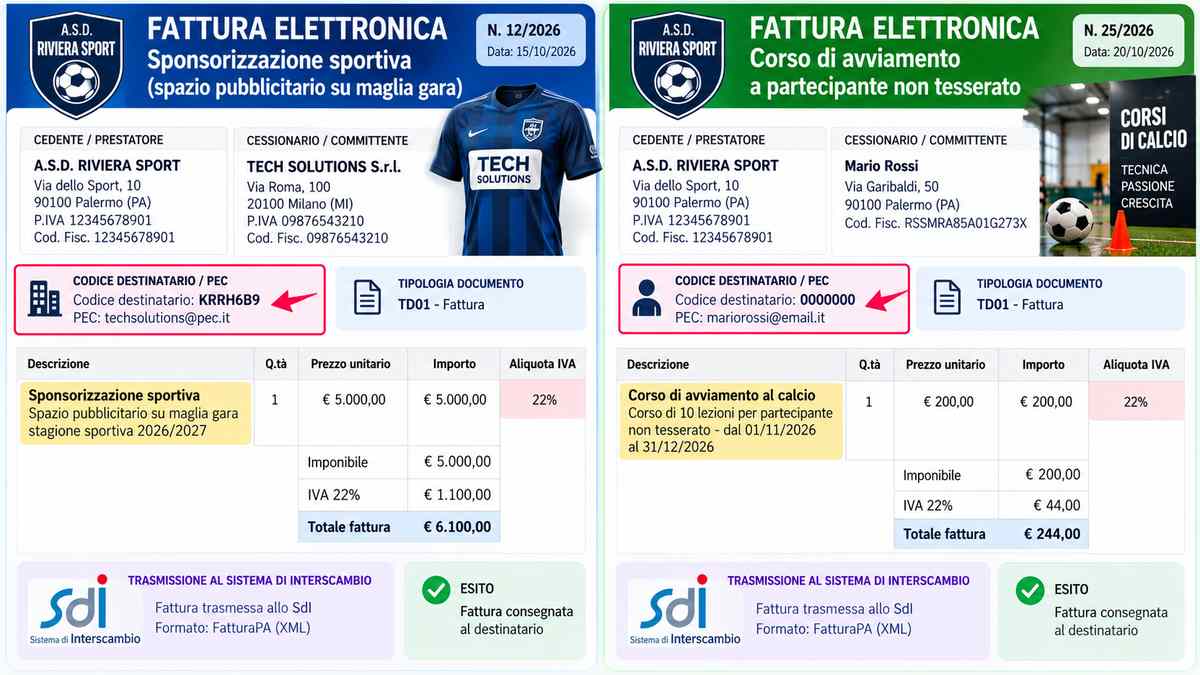
La fattura per un corso aperto a non soci è distinta dalla quota sociale: riporta la descrizione del corso (es. “corso di avviamento al [sport] – partecipante non tesserato”), il corrispettivo pattuito, l’aliquota IVA applicabile e va inviata via SdI come qualsiasi fattura commerciale.
Il caso: un club organizza un corso di avviamento al volley per ragazzi che non sono tesserati, magari aperto a chiunque si presenti, con un costo di 120 euro per un ciclo di otto lezioni. Questo è commerciale, non istituzionale. Il partecipante non è un socio, quindi non rientra nella copertura della proroga sulle attività verso i soci.
Come si imposta la fattura? Due strade tipiche, a seconda del software che usi:
- Fattura singola per partecipante: emessa al momento dell’iscrizione al corso, con i dati del genitore o del partecipante maggiorenne. Più tracciabile, ma richiede più emissioni.
- Fattura riepilogativa mensile: se il corso dura più mesi e ha molti partecipanti, puoi emettere una fattura per ogni allievo a fine mese, indicando il mese di riferimento nella descrizione.
Il punto vero non è quale strada scegli, ma la separazione contabile rispetto alle quote sociali. Se gestisci tutto nel calderone, quando arriva un controllo diventa difficile dimostrare che le 120 euro di Mario erano corso e i 50 euro di Luca erano quota. Software come TeamSystem, Golee o piattaforme equivalenti permettono di tenere i flussi distinti. Non sto sponsorizzando nessuno in particolare, dico solo che il gestionale giusto ti evita un sacco di mal di testa.
Un errore che ho visto fare: emettere la fattura del corso a nome del genitore quando l’iscritto è il figlio minorenne, e poi non avere traccia di chi ha effettivamente frequentato. Al di là del profilo fiscale, è un problema pratico. Meglio intestare al genitore pagante con riferimento esplicito al minore nella descrizione.
Conservazione digitale e sanzioni
Le fatture elettroniche di un’associazione sportiva dilettantistica devono essere conservate digitalmente a norma per 10 anni; la mancata emissione via SdI comporta sanzioni proporzionali all’importo della fattura, oltre all’irregolarità dell’operazione stessa.
La conservazione a norma non è un dettaglio burocratico: è l’unica cosa che ti mette al riparo in caso di verifica. Per le fatture elettroniche emesse via SdI, la conservazione può essere delegata al software che usi, oppure gestita tramite un servizio di conservazione accreditato. La maggior parte dei gestionali include questo servizio, ma spesso è un’opzione a parte che si attiva solo se la spunti. Ho visto club pagare per un anno di conservazione non attivata, e scoprirlo solo dopo una richiesta dell’Agenzia delle Entrate.
Il tema delle sanzioni è delicato. Non voglio spaventare nessuno con numeri a caso, perché non ne ho di verificabili e non voglio inventarli. Quello che posso dirti, con la prudenza del caso, è che il sistema sanzionatorio per la fatturazione elettronica si è mosso in direzione di una maggiore severità per le omissioni reiterate, mentre tende a essere più tollerante per gli errori formali correggibili in tempi brevi. Il punto pratico è un altro: un’operazione commerciale senza fattura è un’operazione che per il fisco non esiste, e questo apre scenari peggiori del solo rilievo formale.
⚠️ Attenzione: Non rimandare l’attivazione del canale SdI al giorno in cui devi emettere la prima fattura. L’attivazione richiede tempo, passaggi sull’Agenzia delle Entrate e verifica dei dati. Chi si sveglia con lo sponsor che chiama il giorno prima, quasi sempre salta la prima fattura.
📊 Regime 398/1991 al 3%: requisiti, opzione e cosa rimane fuori
Il regime 398/1991 è un’opzione riservata alle ASD con proventi commerciali annui non superiori a 400.000 euro. Prevede un’imposta sostitutiva del 3% sui ricavi commerciali, esonero dalla contabilità IVA ordinaria e dalla dichiarazione IVA annuale (salvo casi specifici), con obbligo di comunicazione preventiva e registrazione dei corrispettivi.
Il 3% sui ricavi commerciali è la cifra che fa brillare gli occhi di ogni presidente di ASD, ed è uno dei motivi per cui molte associazioni si chiedono se convenga aprire la Partita IVA. Va detto però con chiarezza: il 398/1991 non è un regalo, è un regime agevolato con vincoli precisi, e non copre tutte le entrate. Capire cosa copre e cosa non copre è il primo passo per non prendere decisioni sulla base di un malinteso.
Il primo vincolo è la soglia dei proventi commerciali annui: 400.000 euro. Sopra quella soglia il regime non si applica e si torna al regime ordinario, con tutte le conseguenze del caso in termini di contabilità e dichiarazione. Non è una soglia che tocca la maggior parte delle ASD di base, ma è bene sapere che esiste, soprattutto per club che gestiscono impianti sportivi significativi o tornei di richiamo.
📌 Da Sapere: Il 398/1991 è opzionale. Nessuno ti obbliga a sceglierlo. Per alcune ASD, valutare il regime ordinario può avere senso, soprattutto quando l’attività commerciale è marginale. La scelta va fatta con il commercialista, non con il sentito dire.
Calcolo pratico: esempio numerico trasparente
🧑💼 Lavoratori sportivi, RAS e compensi: gli obblighi che spesso sfuggono
La Riforma dello Sport (D.Lgs. 36/2021) impone l’iscrizione al RAS, Registro Nazionale delle Attività Sportive Dilettantistiche, per collaboratori e lavoratori sportivi. I compensi sportivi e amministrativi godono di esenzione contributiva fino a 5.000 €/anno, con tracciabilità obbligatoria per pagamenti superiori a 1.000 €.
Qui la maggior parte dei presidenti che conosco si perde. Non per cattiva volontà, ma perché il confine tra “rimborso spese”, “compenso sportivo” e “prestazione autonoma occasionale” è una giungla dove gli articoli generici non aiutano. Ho visto club di provincia ricevere lettere dell’Agenzia delle Entrate per un istruttore pagato con bonifico da 6.000 euro senza iscrizione al RAS. Non erano truffatori, erano disinformati. E la differenza, in termini di sanzioni, conta.
Chi va iscritto al RAS e chi no
L’iscrizione al RAS riguarda tutti i lavoratori sportivi e i collaboratori che operano nell’ambito dell’ente sportivo dilettantistico, dagli atleti agli allenatori, dagli istruttori ai preparatori, fino alle figure amministrative che gestiscono l’attività sportiva.
Il punto è distinguere tra chi opera dentro l’organizzazione sportiva e chi semplicemente fattura un servizio. Un fisioterapista che segue gli atleti una volta a settimana e mette fattura non è un lavoratore sportivo ai sensi del decreto. Un preparatore atletico inquadrato con contratto di collaborazione coordinata e continuativa sì. La qualifica dipende dalla natura del rapporto, non dal titolo del compenso.
Nella mia esperienza, due categorie vengono dimenticate con regolarità: i dirigenti con deleghe operative (che spesso ricevono compensi amministrativi) e i volontari che ricevono rimborsi forfettari. Sui primi il RAS è obbligatorio quando c’è un compenso vero, sui secondi il tema si sposta sul rimborso spese, che va documentato. Un rimborso forfettario senza pezze giustificative diventa un compenso mascherato.
- Atleti: iscrizione obbligatoria quando percepiscono un compenso sportivo oltre la soglia di esenzione.
- Allenatori e istruttori: stessa regola, anche con partita IVA se il rapporto è continuativo va valutata l’iscrizione.
- Dirigenti con compenso: iscrizione RAS come lavoratori sportivi “amministrativi”.
- Volontari puri: nessun iscrizione RAS, ma serve il registro presenze e rimborsi documentati.
📌 Da Sapere: L’iscrizione al RAS si gestisce tramite il portale del Dipartimento per lo Sport, con accesso tramite SPID del legale rappresentante. Non è un’operazione che puoi delegare al commercialista senza avere le credenziali aggiornate. Tienile pronte prima di fine stagione, altrimenti ti trovi a dicembre a rincorrere documenti.
Compensi sportivi: soglie, tracciabilità e dichiarazioni
I compensi per attività sportiva dilettantistica restano esenti da contribuzione fino a 5.000 euro annui per percipiente, mentre tutti i pagamenti sopra 1.000 euro devono transitare per strumenti tracciabili, bonifico o assegno bancario innanzitutto.
Qui c’è un errore ricorrente che ho visto ripetersi in almeno tre club diversi: pagare il rimborso spese all’allenatore in contanti a fine mese, magari con una bella ricevuta firmata. Contanti sopra la soglia = violazione della tracciabilità + potenziale contestazione sulla natura del compenso. Non è un dettaglio formale. Il fisco, quando arriva, non si accontenta della buona fede.
Sul fronte dichiarativo c’è poi un tema che nessun articolo generico spiega bene: anche in assenza di Partita IVA, un’ASD che eroga compensi a collaboratori coordinati, autonomi occasionali o lavoratori sportivi deve comunque gestire gli obblighi dichiarativi. Tradotto: se non hai P.IVA ma paghi un allenatore 6.000 euro l’anno con CU, il modello 770 e la dichiarazione dei sostituti d’imposta diventano parte della tua quotidianità. Chi pensa “non ho P.IVA quindi non ho adempimenti” sta camminando su un filo.
La tracciabilità delle poste sopra 1.000 euro vale per ogni singolo pagamento, non per la somma annua. Se paghi l’istruttore 900 euro al mese in contanti, resti formalmente sotto la soglia per singola operazione. Se gli paghi 1.200 euro una volta sola, quello è un pagamento da tracciare. La distinzione è tecnica ma ha conseguenze diverse.
Il quadro dei documenti da conservare
Per ogni lavoratore sportivo la documentazione minima comprende: iscrizione RAS, contratto o lettera di incarico, registro dei compensi, ricevute di pagamento tracciabile e certificazione unica annuale.
Mi è capitato di assistere al controllo di una ASD che aveva tutto in ordine tranne il registro presenze dei volontari. Nulla di drammatico, ma ha allungato di due settimane la verifica. Il registro presenze non è un obbligo esplicito ovunque, è però la prova regina se devi dimostrare che un rimborso è effettivo e non un compenso camuffato.
Il consiglio operativo: crea un faldone digitale per ogni collaboratore, con tutti i documenti caricati in ordine cronologico. Se ti arriva una richiesta, apri la cartella e hai già tutto. Se invece devi ricostruire a posteriori, passi tre giorni a cercare bonifici su home banking. Il tempo speso in anticipo vale doppio.
💡 Consiglio dell’Esperto: Fissa una scadenza interna (non fiscale) al 31 gennaio di ogni anno per chiudere la posizione di tutti i collaboratori dell’anno precedente. CU emesse, compensi registrati, eventuali rimborsi riconciliati. Quando la macchina burocratica entra a regime a marzo, tu sei già avanti.
🧮 Quanto costa davvero la Partita IVA a una ASD: costi reali e confronto
Il costo annuo di gestione con Partita IVA per una ASD di piccola dimensione si aggira tipicamente nell’ordine di alcune centinaia di euro tra assistenza contabile, fatturazione elettronica e adempimenti, a cui vanno aggiunti costi una tantum di apertura. Le cifre precise dipendono dal professionista, dal volume di fatture e dal regime scelto.
Nessuno dei competitor che ho analizzato mette nero su bianco questo confronto. Parlano tutti di “adempimenti” e “obblighi”, quasi mai di euro. Eppure è la prima domanda che ogni presidente mi fa: “Ma alla fine quanto mi costa?”. Rispondo con onestà intellettuale. Non esiste una tariffa unica, ma esistono voci fisse che puoi mettere in fila prima di decidere.
Le voci di costo una tantum all’apertura
L’apertura della Partita IVA comporta costi una tantum legati alla pratica camerale, all’eventuale assistenza del professionista e all’attivazione dei canali telematici, con importi variabili che raramente superano le centinaia di euro complessive.
La pratica al Registro Imprese, la comunicazione Unica, l’eventuale variazione dello statuto se l’attività commerciale cambia l’oggetto sociale, l’iscrizione al REA. Nessuno di questi passaggi è gratuito, ma nessuno è nemmeno devastante per un club con un minimo di ossatura contabile. Il vero costo nascosto è il tempo del presidente che deve raccogliere documenti, firmare digitalmente, gestire accessi.
Il caso classico: l’ASD decide a settembre di aprire un bar interno per la stagione invernale. Il commercialista chiede visura aggiornata, verbale dell’assemblea che autorizza l’attività, documenti del legale rappresentante. Sei passaggi, ognuno dei quali richiede una riunione o un passaggio formale. Se non hai preparato la base documentale prima, arrivi a novembre con il bar aperto e la P.IVA ancora in istruttoria.
Il costo annuo ricorrente: cosa mettere in budget
La gestione annuale della Partita IVA include assistenza contabile, software per la fatturazione elettronica, conservazione digitale a norma e adempimenti periodici. La forbice reale varia in funzione del volume di fatture emesse e delle scelte di regime.
Le voci che vedo più spesso in bolletta:
- Commercialista: dal pacchetto base per una ASD con poche fatture fino a formule più strutturate per chi gestisce bar e sponsor insieme.
- Software gestione P.IVA: dai servizi a canone mensile basso fino ai gestionali integrati con la contabilità del club.
- Conservazione digitale: spesso inclusa nel software FE, raramente gratuita.
- Firma digitale e casella PEC: costi piccoli ma da rinnovare periodicamente.
- Eventuale supporto RAS/compensi: se gestisci collaboratori, il commercialista ti chiederà un extra.
Nella mia esperienza, una ASD con soli sponsor locali e un bar stagionale riesce a stare in una fascia tranquilla. Una Polisportiva con cinquanta collaboratori, due discipline e sponsor nazionali viaggia su un ordine di grandezza superiore. Non c’è una regola unica: c’è il tuo volume.
⚠️ Attenzione: Chi ti promette “P.IVA a 200 euro tutto incluso” sta parlando solo di apertura e prima dichiarazione. Chiedi sempre cosa comprende il pacchetto: fatturazione elettronica? Conservazione? Gestione compensi sportivi? Liquidazioni IVA trimestrali? Le differenze tra preventivi si spiegano quasi sempre qui.
Il confronto operativo: scenari tipici
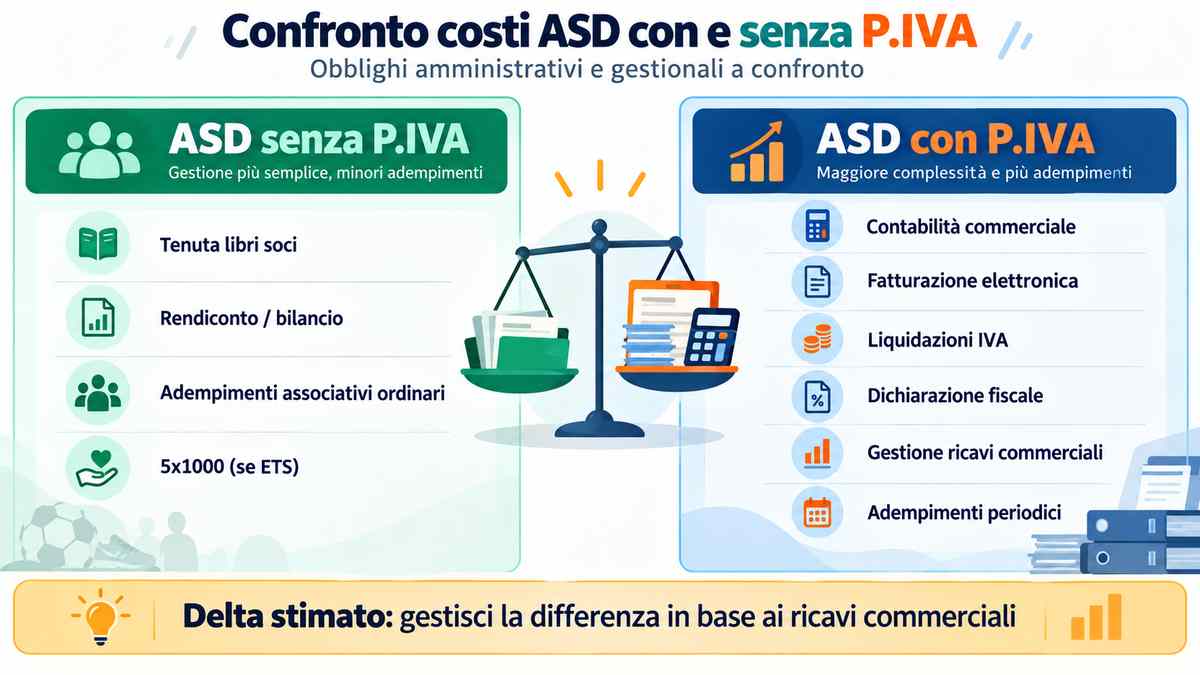
Una ASD con soli ricavi istituzionali sotto i 20.000 euro annui non ha convenienza economica ad aprire la Partita IVA se non è obbligata. Una ASD con ricavi commerciali ricorrenti sopra una certa soglia non ha alternative: i costi di gestione sono il prezzo per operare in regola.
Provo a mettere giù due scenari che ho visto concretizzarsi più volte, senza numeri precisi perché non esistono tariffe standardizzate.
| Voce | ASD senza P.IVA | ASD con P.IVA |
|---|---|---|
| Contabilità | Semplificata (libro soci, verbali) | Commerciale + IVA periodica |
| Fatturazione elettronica | Non necessaria (salvo casi specifici) | Obbligatoria su ogni operazione commerciale |
| Dichiarazione IVA | Non dovuta | Dovuta (salvo esonero 398) |
| Rendiconto | Entro 4 mesi dalla chiusura | Entro 4 mesi dalla chiusura |
| Costi professionali annui | Contenuti | Più alti, proporzionali al volume |
| Rischio sanzioni | Alto se ci sono attività commerciali non dichiarate | Basso se tutto è gestito correttamente |
La prima colonna sembra più economica fino a quando non arriva un accertamento. E qui entra il vero discrimine: un club che nasconde attività commerciali sotto il cappello istituzionale sta risparmiando oggi per pagare, con interessi, domani. Non è una questione morale, è matematica elementare sul rischio.
Il secondo aspetto è la sostenibilità. Aprire la Partita IVA e non avere un flusso di ricavi commerciali che la giustifica è un costo puro. Se il bar vende 3 caffè al giorno e copre a malapena le utenze, forse non è il momento. Se il bar è aperto al pubblico e fattura, la P.IVA è parte del pacchetto.
💡 Consiglio dell’Esperto: Prima di aprire, chiedi al commercialista un preventivo scritto in due versioni: “ASD oggi” e “ASD dopo apertura P.IVA”. Metti accanto le proiezioni di ricavi commerciali attesi per 12 mesi. Se il delta costi supera il delta ricavi di molto, non è il momento. Se il delta ricavi copre ampiamente, hai la risposta.
⚡ 5 metodi avanzati per ottimizzare la gestione fiscale della tua ASD
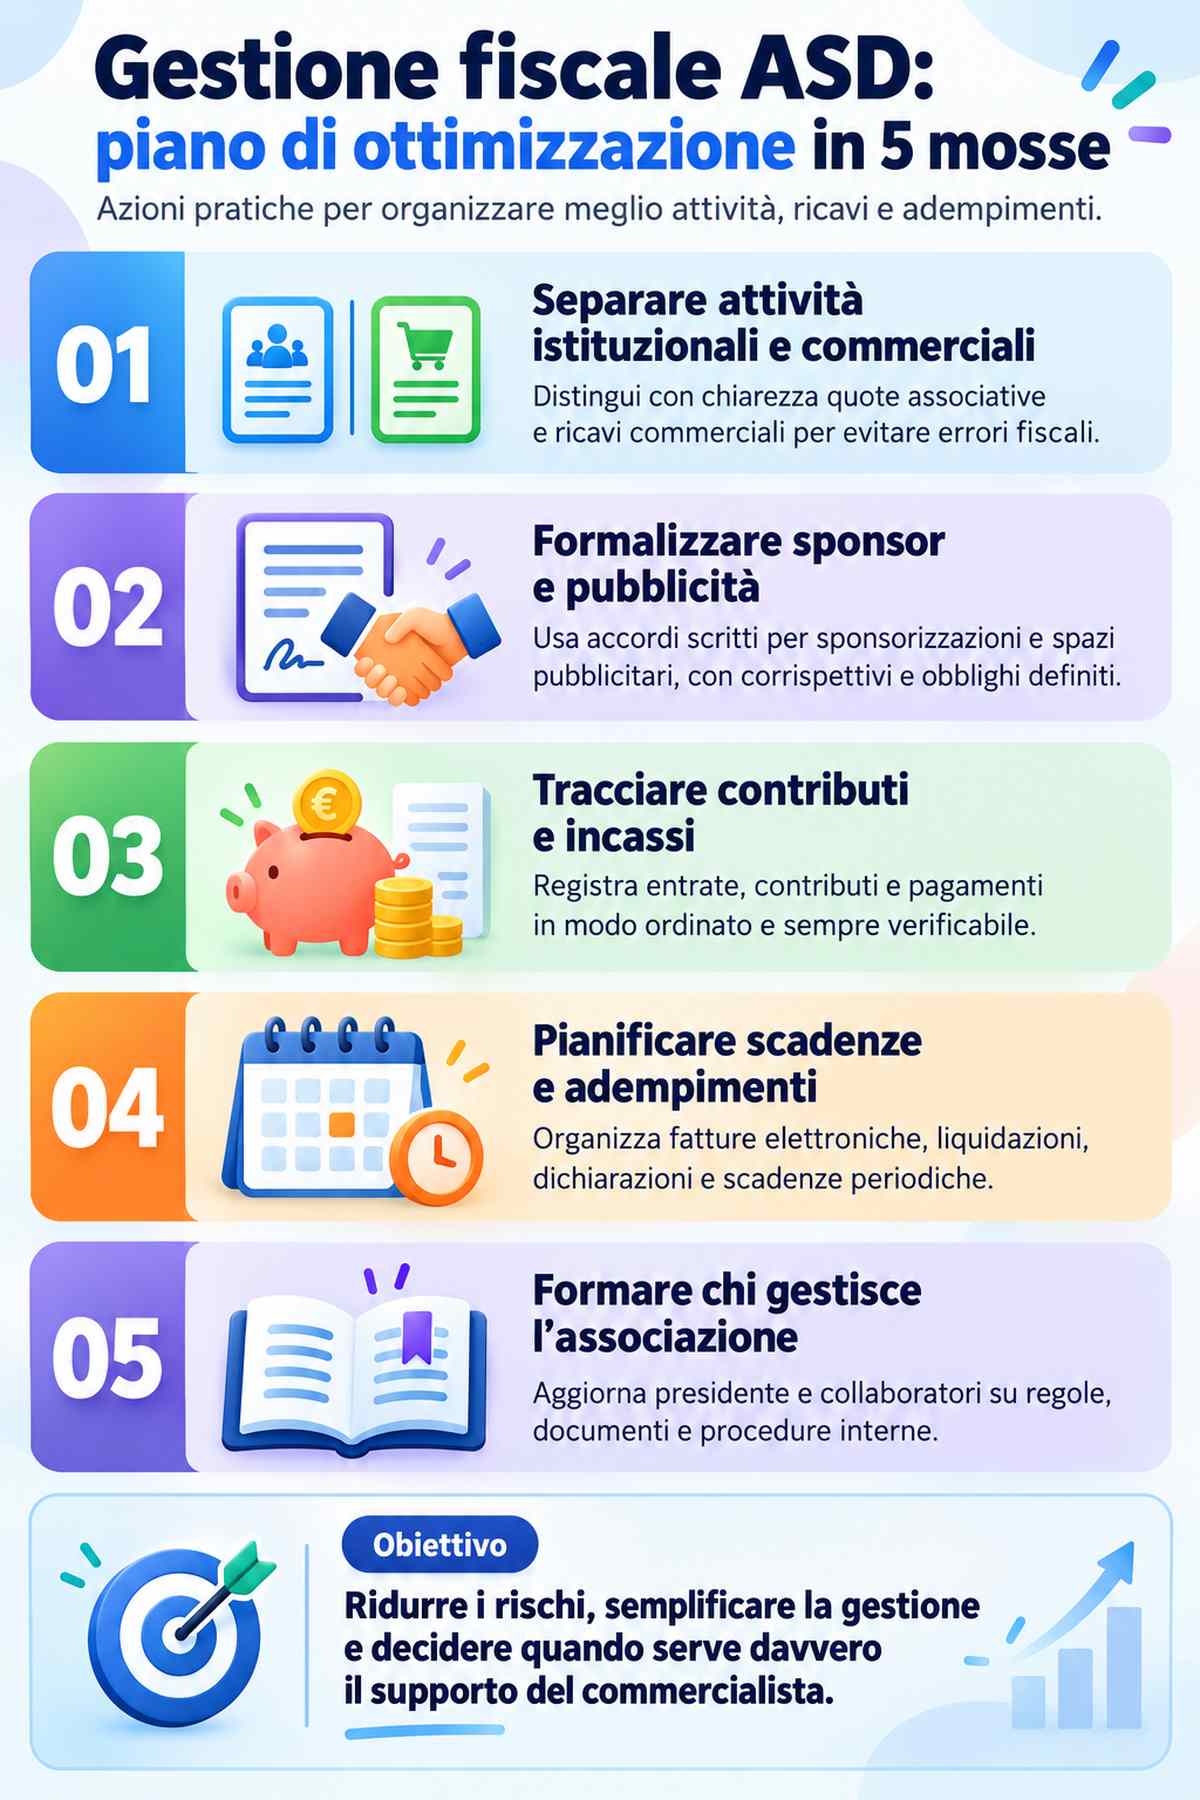
L’ottimizzazione fiscale di una ASD passa da cinque leve principali: corretta separazione tra ramo istituzionale e commerciale, scelta consapevole del regime 398/1991, gestione ottimale dello sponsor, pianificazione delle scadenze e accesso ai contributi pubblici dedicati allo sport di base.
Qui mi allontano dalla manualistica e ti porto quello che vedo funzionare nei club meglio organizzati. Metodi che non violano la legge, semplicemente sfruttano le pieghe che la normativa già prevede. Nessun trucco, nessuna scorciatoia: solo gestione oculata.
Metodo 1, Separazione netta tra istituzionale e commerciale
Il primo metodo consiste nel tenere due conti economici separati, uno per le attività istituzionali e uno per le attività commerciali, in modo da documentare con chiarezza al fisco quale ramo genera quale ricavo.
Non basta avere due spreadsheet. Serve una contabilità che permetta di ricostruire, per ogni singola operazione, la natura dell’incasso. Nella mia esperienza, i club che vincono i controlli sono quelli che hanno un piano dei conti chiaro, con voci distinte per quote sociali, sponsorizzazioni, bar, corsi a soci e corsi a terzi. Il commercialista ringrazia, il revisore anche.
Su questa separazione si appoggia tutto il resto. La P.IVA copre solo il ramo commerciale. Il ramo istituzionale resta fuori. Se i conti sono mischiati, il fisco presume la prevalenza commerciale e ti contesta tutto insieme. Non è pessimismo, è la prassi.
Metodo 2, Scelta ragionata sponsor vs erogazione liberale
Uno sponsor che paga per visibilità commerciale genera un ricavo con obbligo di fattura elettronica e P.IVA, mentre un’erogazione liberale senza controprestazione pubblicitaria resta su un binario diverso. La distinzione va costruita nel contratto, non improvvisata a posteriori.
Questo è il punto dove vedo più confusione. La differenza tra “sponsorizzazione” e “donazione” non è semantica: è nella presenza o assenza di una controprestazione pubblicitaria misurabile. Se il bar sotto casa ti dà 2.000 euro e il tuo logo appare sul banner, è sponsorizzazione. Se ti dà 2.000 euro senza chiedere nulla in cambio perché tifa per la squadra del figlio, è erogazione liberale.
Scrivere il contratto con attenzione cambia tutto. Un contratto di sponsorizzazione ben fatto cita il posizionamento del logo, la durata, le modalità di pubblicizzazione. Un contratto mal fatto confonde le acque e il fisco tende a leggere la versione a lui più favorevole. Non è ottimizzazione aggressiva, è documentazione corretta.
Curiosità personale: ho visto un club sportivo dilettantistico della provincia toscana ricevere una sponsorizzazione importante da un’azienda agricola locale con l’accordo che il logo sarebbe comparso su un piccolo cartello nello spogliatoio. Nessuna visibilità esterna, nessun valore pubblicitario reale. Fiscalmente è stata gestita come sponsorizzazione, con fattura, e nessuno ha obiettato perché il contratto era coerente con la realtà. La tradizione dei club dilettantistici toscani insegna che la coerenza documentale paga più delle schermaglie.
Metodo 3, Accesso ai contributi a fondo perduto per ASD e SSD
Nel 2026 sono previsti contributi a fondo perduto dedicati ad ASD e SSD, spesso canalizzati tramite bandi regionali o nazionali. La chiave per accedervi è avere la documentazione contabile e statutaria sempre aggiornata, così da poter presentare domanda entro i tempi del bando.
Il problema più frequente non è il merito, è il tempismo. I bandi si aprono e si chiudono in poche settimane. Chi ha già rendiconto approvato, visura aggiornata, statuto conforme e P.IVA in regola presenta domanda nel primo giorno. Chi deve rincorrere documenti arriva ultimo o non arriva.
Lo stesso vale per gli enti locali. Il Comune di Bitonto sostiene le attività sportive e i percorsi di riabilitazione per minori e adulti con disabilità con contributi dedicati: un club ben strutturato su questi temi può intercettare risorse che altri non vedono. Ma serve preparazione.
Metodo 4, Pianificazione delle scadenze su calendario annuale
La gestione fiscale efficiente di una ASD si basa su un calendario annuale condiviso con il commercialista, che raccolga tutte le scadenze fisse (rendiconto, comunicazioni, dichiarativi, opzioni di regime) e gli appuntamenti mobili (bandi, verifiche RAS, rinnovi).
Il rendiconto entro 4 mesi dalla chiusura dell’esercizio sociale è l’esempio perfetto di adempimento che sembra banale e diventa critico a giugno. Se l’esercizio chiude al 31 dicembre, il rendiconto va approvato e depositato entro fine aprile. Aprile, in un club sportivo, è il mese peggiore dell’anno: campionati in dirittura, iscrizioni, tornei. Chi non ha già l’assemblea programmata a marzo si trova a rincorrere.
La soluzione pratica che consiglio sempre: calendarizza le assemblee con dodici mesi di anticipo. Chi ha la struttura assembleare già fissata naviga meglio dell’80% delle ASD che conosco. Le altre improvvisano, e l’improvvisazione in campo fiscale costa.
Metodo 5, Formazione continua del direttivo
Un direttivo formato sugli adempimenti fiscali commette meno errori, dialoga meglio con il commercialista e intercetta prima i segnali di cambiamento normativo. La formazione non è un costo, è una forma di prevenzione.
Partecipo regolarmente a incontri tra presidenti e la differenza tra chi sa e chi non sa è abissale. Chi conosce il regime 398, la soglia dei 400.000 euro, la differenza tra esclusione ed esenzione, parla con il commercialista in modo produttivo. Chi non sa delega tutto e poi si stupisce delle sorprese.
Non serve una laurea in economia. Serve mezza giornata all’anno su una delle mille formazioni online gratuite dedicate al terzo settore. Il CONI, tramite i comitati territoriali, organizza periodicamente incontri su temi fiscali e organizzativi per le associazioni affiliate. Vale la pena monitorare il calendario territoriale, anche solo per capire cosa bolle in pentola.
C’è un ultimo aspetto che voglio condividere perché nessuno lo dice mai: la scelta del commercialista è più strategica della scelta del regime. Un professionista che conosce il mondo sportivo dilettantistico ti segnala opportunità, ti avvisa dei cambi normativi, ti risponde in 24 ore su un dubbio operativo. Uno che tratta la tua ASD come una partita IVA qualsiasi ti costa meno ma ti fa perdere occasioni. Nella mia esperienza, il delta di parcella si ripaga con il primo bando intercettato o con la prima sanzione evitata.
Un’ultima nota su un tema che spesso emerge nelle conversazioni tra presidenti: il confronto con altre realtà sportive nazionali, dalle società sportive di lunga tradizione servono a capire che anche i club storici sono passati dalle stesse fasi di strutturazione. Nessuno nasce con la contabilità perfetta. Tutti, prima o poi, si trovano a dover decidere se aprire la Partita IVA.
❌ Errore #1: Aprire la Partita IVA “per sicurezza” senza mappare le entrate
Mi capita spesso di parlare con presidenti che hanno aperto la posizione IVA dopo una telefonata allarmistica, senza aver prima elencato le voci di ricavo del club. Il risultato? Contabilità ordinaria, commercialista, software e fatturazione elettronica per gestire… solo quote associative e un paio di rimborsi. Aprire la posizione IVA è un atto dovuto solo quando ricorrono le condizioni del ramo commerciale abituale, e una volta aperta nessuno te la restituisce facilmente. Prima di qualsiasi firma, sedetevi al tavolo con il tesoriere e fate tre colonne: entrate istituzionali, entrate commerciali abituali, entrate occasionali. Quella lista chiarisce più cose di dieci consulenze telefoniche.
❌ Errore #2: Registrare i compensi sportivi senza iscrizione al RAS
L’obbligo di iscrizione al RAS per lavoratori e collaboratori è previsto dalla Riforma dello Sport, il D.Lgs. 36/2021. Eppure vedo ancora club che pagano il preparatore atletico con un bonifico e chiudono la questione lì. Non basta tracciare il pagamento: senza iscrizione al registro la posizione del collaboratore resta scoperta, e in caso di verifica la responsabilità ricade sul sodalizio. Il mio consiglio spassionato: chiudete questa pratica adesso, prima di pensare a tutto il resto. È una delle poche incombenze dove l’errore costa più della correzione.
❌ Errore #3: Confondere “socio” e “tesserato” nella descrizione delle fatture
Un errore che ho visto generare contestazioni: intestare una fattura con la dicitura “quota corso atleta” quando il destinatario non ha la tessera associativa. La descrizione deve essere coerente con la natura dell’operazione. Se il partecipante non è socio, la fattura parla di “corso di avviamento sportivo – partecipante non tesserato” e va trattata come operazione commerciale a tutti gli effetti, con fatturazione elettronica, aliquota corretta e registrazione nei corrispettivi. Un gestionale configurato male vi fa sbagliare tutte le fatture in automatico, e a fine stagione la correzione diventa un lavoro enorme.
❌ Errore #4: Saltare il rendiconto entro i 4 mesi dalla chiusura dell’esercizio
L’approvazione e il deposito del rendiconto economico-finanziario devono avvenire entro 4 mesi dalla chiusura dell’esercizio sociale. Sembra un dettaglio burocratico, ma è il documento che in assemblea giustifica ogni euro entrato e uscito, compresi sponsor e contributi pubblici. Ho visto consigli direttivi dimettersi per non essere riusciti a presentare un rendiconto leggibile a marzo. Mettete la data in calendario il giorno stesso dell’insediamento, non a febbraio dell’anno dopo.
🛡️ Come preparare la tua ASD ai controlli del 2028
La preparazione ai controlli per un’ASD nel 2028 si basa su tre pilastri: un archivio documentale ordinato per anno, la coerenza tra statuto e attività svolte, e la corrispondenza tra movimenti bancari e registrazioni contabili. Non serve un apparato da grande azienda; serve metodo.
Il primo controllo che un verificatore fa non è sulle fatture, ma sullo statuto. Apre il documento depositato e confronta le finalità dichiarate con le attività che il club ha realmente svolto. Se lo statuto parla solo di “promozione dello sport dilettantistico tra i soci” e poi il club gestisce un bar aperto al pubblico, la contraddizione emerge subito. Nella mia esperienza, la maggior parte delle contestazioni nasce da questa incoerenza, non da un errore di calcolo.
Il secondo passaggio è il confronto tra estratto conto e registrazioni. Ogni entrata deve avere una causale riconoscibile. Le sponsorizzazioni devono essere rintracciabili come sponsorizzazioni, non come “bonifico generico”. I pagamenti ai collaboratori sportivi devono risultare tracciati sopra la soglia dei 1.000 euro, come previsto dalle regole della Riforma. Un estratto conto pulito racconta una storia coerente senza bisogno di spiegazioni.
📌 Da Sapere: Conserva in un’unica cartella digitale, per ogni anno: statuto vigente, verbali assembleari, rendiconto, fatture attive e passive, ricevute di tesseramento, iscrizioni RAS, contratti di sponsorizzazione firmati. Se il controllo arriva, la differenza tra “rispondo in una settimana” e “devo ricostruire tutto” si gioca qui.
Il fascicolo annuale del club: cosa deve contenere
Un fascicolo annuale per un’ASD deve contenere statuto e verbali, rendiconto approvato, registro soci e tesserati, elenco collaboratori con iscrizione RAS, contratti commerciali e registro dei corrispettivi. Questa struttura copre il 90% delle richieste documentali in caso di verifica.
Il registro soci è il documento che molti club trascurano. Non basta il database del gestionale: serve un riscontro delle adesioni con data e quota versata. Una simulazione con i presidenti rivela sempre lo stesso punto debole: il registro del tesseramento federale esiste, quello associativo spesso è incompleto o affidato alla memoria del segretario. L’incoerenza tra i due registri è proprio ciò che mette in luce un controllo incrociato.
Poi c’è la parte dei contratti. Una sponsorizzazione senza contratto scritto è un’entrata senza titolo giuridico, e in un accertamento questo diventa un problema. Bastano due pagine: soggetti, oggetto, corrispettivo, modalità di pagamento, durata. Nel mio lavoro di consulenza, l’errore che vedo più frequentemente è il contratto “fatto a voce” tra amici. Funziona fino a quando funziona.
Statuto e attività reale: come allinearli
Allineare statuto e attività reale significa aggiornare le finalità statutarie per includere eventuali attività commerciali accessorie, oppure separare formalmente il ramo commerciale in una SSD. La scelta dipende da quanto pesa il ramo commerciale nel bilancio.
Un club che incassa sponsorizzazioni occasionali sotto una certa soglia può restare ASD e inserire nello statuto una clausola sulle attività accessorie. Un club che gestisce il bar in modo continuativo, con dipendenti e magazzino, ha un ramo commerciale strutturato: in quel caso il commercialista vi dirà se conviene una separazione societaria. Ho seguito un caso simile: un club di pallavolo con un bar aperto al pubblico ogni giorno di partita e di allenamento. Il ramo ristorazione fagocitava la gestione sportiva e la contabilità non tornava mai. La separazione, valutata con il consulente, ha riportato chiarezza in tre mesi.
La modifica statutaria richiede convocazione assembleare, verbale notarile o autenticato e deposito. Non è una passeggiata, ma è meglio dell’incoerenza strutturale. Il punto è questo: lo statuto depositato deve descrivere ciò che il club fa davvero, non quello che avrebbe voluto fare nel 2019 quando è nato.
Verifiche a campione: come rispondere senza panico
Una verifica a campione per un’ASD parte di norma dalla richiesta di documenti contabili e societari relativi a un esercizio specifico, con un termine breve per la consegna. Rispondere con materiale ordinato e coerente riduce il rischio di contestazioni ulteriori.
Il panico non serve. Il verificatore non cerca il colpevole: cerca la coerenza. Se la documentazione risponde alle domande implicite (chi ha pagato cosa, a che titolo, con quale registrazione), il controllo si chiude in tempi ragionevoli. Il mio consiglio è di nominare un referente interno, di solito il tesoriere, che tenga i contatti e raccolga le richieste. Un solo interlocutore che parla con tutti, invece di cinque persone che rispondono a caso, fa la differenza.
Se emerge un errore, meglio riconoscerlo e regolarizzarlo che sostenere una posizione indifendibile. Nella mia esperienza, la cooperative attitude con i verificatori è un investimento: chi arriva con i documenti pronti e un atteggiamento trasparente ottiene di solito più margini di manovra. Il club che invece risponde con schermaglie verbali finisce per attirare controlli più approfonditi.
💡 Consiglio dell’Esperto: Fai un “controllo bianco” una volta all’anno, prima di Natale: metti insieme il fascicolo, verifica che i numeri quadrino tra registri, estratti conto e rendiconto. Se qualcosa non torna, lo scopri tu con calma, non il verificatore con fretta.
🎓 Il direttivo formato: chi deve sapere cosa
Un direttivo formato per una ASD dovrebbe distinguere chiaramente quattro responsabilità: il presidente firma e rappresenta, il tesoriere gestisce e controlla i flussi, il segretario tiene i registri, il responsabile sportivo coordina tesseramenti e collaboratori. La confusione dei ruoli è il primo fattore di rischio.
Ho visto club dove il presidente firmava tutto, pagava tutto e teneva anche il registro soci. Non è una questione di fiducia, è una questione di struttura: quando una persona sola centralizza le funzioni, la sua assenza in un periodo chiave blocca la macchina. Un club ben organizzato resiste anche al ricambio del direttivo. Nel terzo settore sportivo, dove i direttivi cambiano ogni due o tre anni per statuto, questa capacità di resistenza vale più di un buon commercialista.
La formazione del direttivo non significa un corso da ragionieri. Significa che tutti, compreso il consigliere più giovane, sanno cosa è una fattura elettronica, cosa vuol dire attività commerciale abituale, dove si scarica un verbale e a chi si chiede l’iscrizione RAS. Le mansioni si delegano, la comprensione no.
Presidente e tesoriere: il protocollo di firma
Il protocollo di firma tra presidente e tesoriere dovrebbe prevedere doppia firma per i pagamenti oltre una soglia interna concordata e una verifica periodica congiunta del rendiconto. Formalizzare il flusso evita contestazioni anche tra i membri del direttivo.
Nel mio lavoro ho visto scontri interni nascerne da una firma mancante, non da un illecito. Un consigliere scopre che un pagamento è stato fatto senza approvazione, scoppia il caso in assemblea, e il club si spacca su una cosa che con un protocollo scritto sarebbe stata gestita in cinque minuti. La trasparenza interna protegge prima di tutto il presidente: se ogni movimento segue una regola pubblicata, nessuno può accusarlo di arbitrio.
Segretario e responsabile sportivo: i registri da aggiornare
Il segretario aggiorna libro soci, verbali e comunicazioni al RUNTS o alle federazioni; il responsabile sportivo gestisce tesseramenti, iscrizioni al RAS e assicurazioni degli atleti, con aggiornamento continuo durante la stagione. Due ruoli, due registri, una sola verità da mantenere.
Il punto critico è il disallineamento temporale. Il responsabile sportivo iscrive un nuovo atleta a metà stagione, il segretario non lo registra subito tra i soci, e in caso di controllo il nominativo risulta tesserato senza essere socio. Un dettaglio? Forse. Ma è esattamente il tipo di difetto che un verificatore annota, e che trasforma un controllo ordinario in un’accertamento più lungo. La sincronizzazione settimanale tra i due ruoli è la soluzione più semplice che esista.
La successione del direttivo: cosa lasciare in eredità
Un direttivo che lascia il testimone deve trasmettere tre cose: il fascicolo annuale completo, le credenziali digitali (PEC, SdI, gestionale, area riservata federale) e un documento di consegne con le pratiche in corso. Senza questo, ogni mandato ricomincia da zero.
Ho visto subentrare un nuovo direttivo che non aveva le credenziali per accedere al cassetto fiscale. Un mese perso per sbloccare l’accesso, con pratiche ferme. Il passaggio di consegne non è un atto formale, è un atto di responsabilità: chi esce dovrebbe tenere un’ultima riunione aperta per consegnare materialmente. La continuità amministrativa è un valore che si costruisce in anni e si perde in una riunione frettolosa.
📈 Cosa cambia nel 2028: le tendenze da monitorare
Nel 2028 il quadro che un presidente ASD deve monitorare ruota attorno a tre spinte: l’evoluzione del regime IVA sulle attività istituzionali dopo la proroga al 2036, l’inasprimento dei controlli sui contributi pubblici alle associazioni, e la crescente digitalizzazione degli adempimenti federativi e fiscali. Nessuna di queste è una rivoluzione, ma insieme cambiano la routine.
La proroga al 2036 è una certezza normativa, non un alibi. Significa che il quadro sulle quote associative resta stabile per otto anni, ma le attività commerciali abituali continuano a essere il punto sensibile. Chi fa sponsor e gestisce spazi pubblicitari è dentro la fatturazione elettronica e non ne esce. Il 2028, quando si avvicinerà la scadenza, diventerà un anno di comunicazioni normative cresciute; i club che hanno già un’infrastruttura digitale reagiranno senza strappi.
Il secondo fronte è quello dei contributi pubblici. Ci sono comuni che, ad esempio, sostiengono le attività sportive e i percorsi di riabilitazione per minori e adulti con disabilità. Il Segno che gli enti locali stanno rafforzando il collegamento tra sostegno economico e progettualità sportiva è chiaro, ma con esso arriva anche un accresciuto controllo sull’uso delle somme. Chi riceve contributi pubblici deve poter dimostrare la destinazione con rendicontazione puntuale. È una prassi che il terzo settore conosce da anni, e che arriva con più forza anche negli sport di base.
📌 Da Sapere: Anche per il 2028 le fonti strategiche da tenere sotto osservazione sono le stesse: bandi per contributi a fondo perduto dedicati ad ASD e SSD, aggiornamenti su fatturazione elettronica, e comunicazioni del RUNTS per chi è iscritto. Un presidente informato è un presidente che non si trova impreparato.
Il terzo fronte, la digitalizzazione, è quello che secondo me pesa più sulla vita quotidiana del club. Il gestionale che gestisce tesseramenti, fatture e rendiconto è diventato la vera infrastruttura di un sodalizio sportivo. Chi non lo ha, o lo usa a metà, finisce per gestire tutto su fogli di calcolo scollegati. Nella mia esperienza, il salto di qualità più utile per un club non è un consulente in più: è un gestionale installato bene, configurato con le causali corrette, e addestrato a usarlo una sola persona per funzione. Il resto ne consegue.
A livello di sport di base, la direzione che vedo è questa: meno improvvisazione, più pianificazione. Non è un destino ineluttabile. È una tendenza che gli operatori più accorti hanno già intercettato, e il 2028 sarà l’anno in cui si distingueranno i club con una struttura amministrativa solida da quelli che ancora rincorrono le scadenze. Chi ha iniziato nel 2026-2027 ha due anni di vantaggio. E due anni, in un mondo associativo, sono tantissimi.
Un’ultima annotazione, che mi sento di dare come opinione personale: negli ultimi anni lo sport dilettantistico è stato trattato come un settore “a parte” della fiscalità italiana. Il 2028 è l’anno in cui questa separatezza si attenua. Le ASD vengono sempre più viste come enti del terzo settore al pari di altre forme associative, con gli stessi doveri di trasparenza. Chi accetta questa prospettiva e la trasforma in organizzazione arriva preparato. Chi la subisce la vive come una burocrazia insopportabile, e i club che subiscono la burocrazia si esauriscono in fretta.
🎯 Riepilogo: ASD e Partita IVA, il quadro operativo
- Perimetro P.IVA: solo le attività commerciali abituali (sponsor, bar, gadget a terzi, corsi a non soci) fanno scattare l’obbligo; le quote associative restano fuori.
- Proroga al 2036: il passaggio da esclusione a esenzione IVA sulle attività istituzionali verso i soci è rinviato, restando fermo l’obbligo per il ramo commerciale.
- Fatturazione elettronica: obbligatoria su tutte le operazioni commerciali, incluse sponsorizzazioni, anche in regime 398/1991.
- Regime 398/1991: opzionale, imposta sostitutiva del 3% sui ricavi commerciali, soglia di 400.000 euro annui, esonero dalla contabilità IVA ordinaria salvo casi specifici.
- Collaboratori sportivi: iscrizione al RAS ai sensi del D.Lgs. 36/2021, esenzione contributiva fino a 5.000 euro/anno, tracciabilità dei pagamenti sopra 1.000 euro.
- Rendiconto: approvazione e deposito entro 4 mesi dalla chiusura dell’esercizio sociale, con fascicolo annuale ordinato a disposizione per eventuali controlli.
💬 Considerazioni finali: cosa auguro al tuo club
Se dovessi riassumere in una sola indicazione tutto quello che ho visto in anni di consulenza a favore di associazioni sportive, direi questo: la differenza tra un club che cresce e uno che si arena non sta nella generosità dei soci o nella fortuna del campionato. Sta nella capacità del direttivo di trattare la gestione amministrativa come parte integrante del progetto sportivo, e non come una seccatura da delegare al volontario più paziente.
La partita IVA, la fatturazione elettronica, il regime 398, il RUNTS, il RAS: sono tutti tasselli di un mosaico che, visto da lontano, sembra una montagna burocratica. Visto da vicino, ogni tassello ha una domanda semplice a cui rispondere. Quali attività svolgi? A chi le rivolgi? Con che continuità? Le risposte a queste tre domande orientano il 90% delle scelte. Il resto è esecuzione.
Il mio consiglio per il prossimo futuro: approfitta della stabilità normativa per costruire, non per rimandare. La proroga al 2036 offre ossigeno sul fronte delle quote associative, ma è un’occasione da usare per mettere ordine nel ramo commerciale, non per rinviarlo. Un club che oggi ha il fascicolo annuale ordinato, le credenziali in mano, il gestionale configurato e il direttivo formato, nel 2028 si trova a gestire le novità con serenità. Un club che rimanda tutto al “quando arriverà qualcuno a controllare” si troverà a rincorrere, e rincorrere costa sempre più che prevenire.
Una cosa mi sento di dire con franchezza: la complessità normativa non è un problema tuo. È del legislatore che la produce. Il tuo problema è solo uno: come il tuo club ci convive. E su questo, la scelta è quasi interamente tua. Puoi trattarla come un nemico, oppure puoi trattarla come una materia da conoscere. Nella mia esperienza, i presidenti che scelgono la seconda strada sono quelli che, anni dopo, si ritrovano a gestire un club più solido e più grande. Non perché abbiano avuto più fortuna, ma perché hanno scelto di capire.
Se dovessi lasciarti con un’ultima raccomandazione, è questa: fissa in calendario un appuntamento annuale, a fine stagione, per rivedere il quadro fiscale e amministrativo con il tuo consulente. Un’ora e mezza, una volta all’anno, cambia il modo in cui vivi tutto il resto. Puoi preparare la lista delle entrate, puoi preparare le domande, puoi arrivare al tavolo con il fascicolo già pronto. È il minimo che puoi fare per il club che hai scelto di guidare. E, credimi, il ritorno in termini di tranquillità è enorme.
🚀 Hai dubbi sulla Partita IVA della tua ASD? Parliamone.
Analisi della situazione • Scelta del regime fiscale • Calendario delle scadenze
✓ Contattami ora • ✓ Richiedi informazioni • ✓ Siamo a tua disposizione