La domanda “forfettario o ordinario?” è una delle prime che si pone chi apre una Partita IVA.
La risposta, tuttavia, non può essere semplicemente “il forfettario paga meno”.
La convenienza dipende dalla struttura dell’attività.
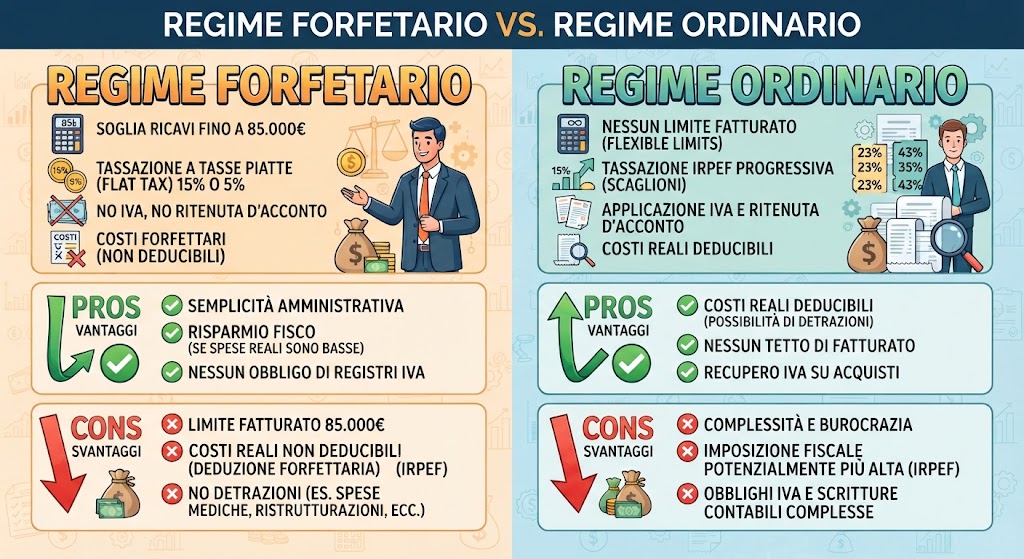
Il regime forfettario
Il forfettario prevede un sistema semplificato di determinazione del reddito attraverso un coefficiente di redditività.
È particolarmente interessante per attività con costi effettivi contenuti.
Il regime ordinario
Nel regime ordinario il reddito viene determinato secondo regole differenti e assumono maggiore importanza i costi fiscalmente deducibili.
Per un’attività che richiede importanti investimenti, personale, locali, attrezzature o altre spese, questa caratteristica può diventare determinante.
Un esempio
Un consulente che fattura 50.000 euro e sostiene costi limitati può avere una situazione molto diversa da un commerciante che realizza lo stesso fatturato ma sostiene 30.000 euro di costi.
Confrontare soltanto il fatturato sarebbe quindi fuorviante.
Cosa confrontare
Prima di scegliere è opportuno confrontare:
- ricavi previsti;
- costi;
- contributi;
- imposte;
- IVA;
- possibilità di detrarre l’IVA;
- adempimenti;
- prospettive di crescita.
E se l’attività crescerà?
Questo è un aspetto spesso trascurato.
La scelta fiscale dovrebbe essere coerente non soltanto con l’anno di apertura, ma anche con il progetto imprenditoriale.
Un’attività destinata a crescere rapidamente potrebbe richiedere una pianificazione diversa rispetto a un’attività individuale stabile.
Conclusione
Il regime fiscale più conveniente non è necessariamente quello con l’aliquota più bassa.
È quello che, considerando tutti gli elementi, consente di ottenere il miglior equilibrio tra imposizione, costi, adempimenti e prospettive dell’attività.